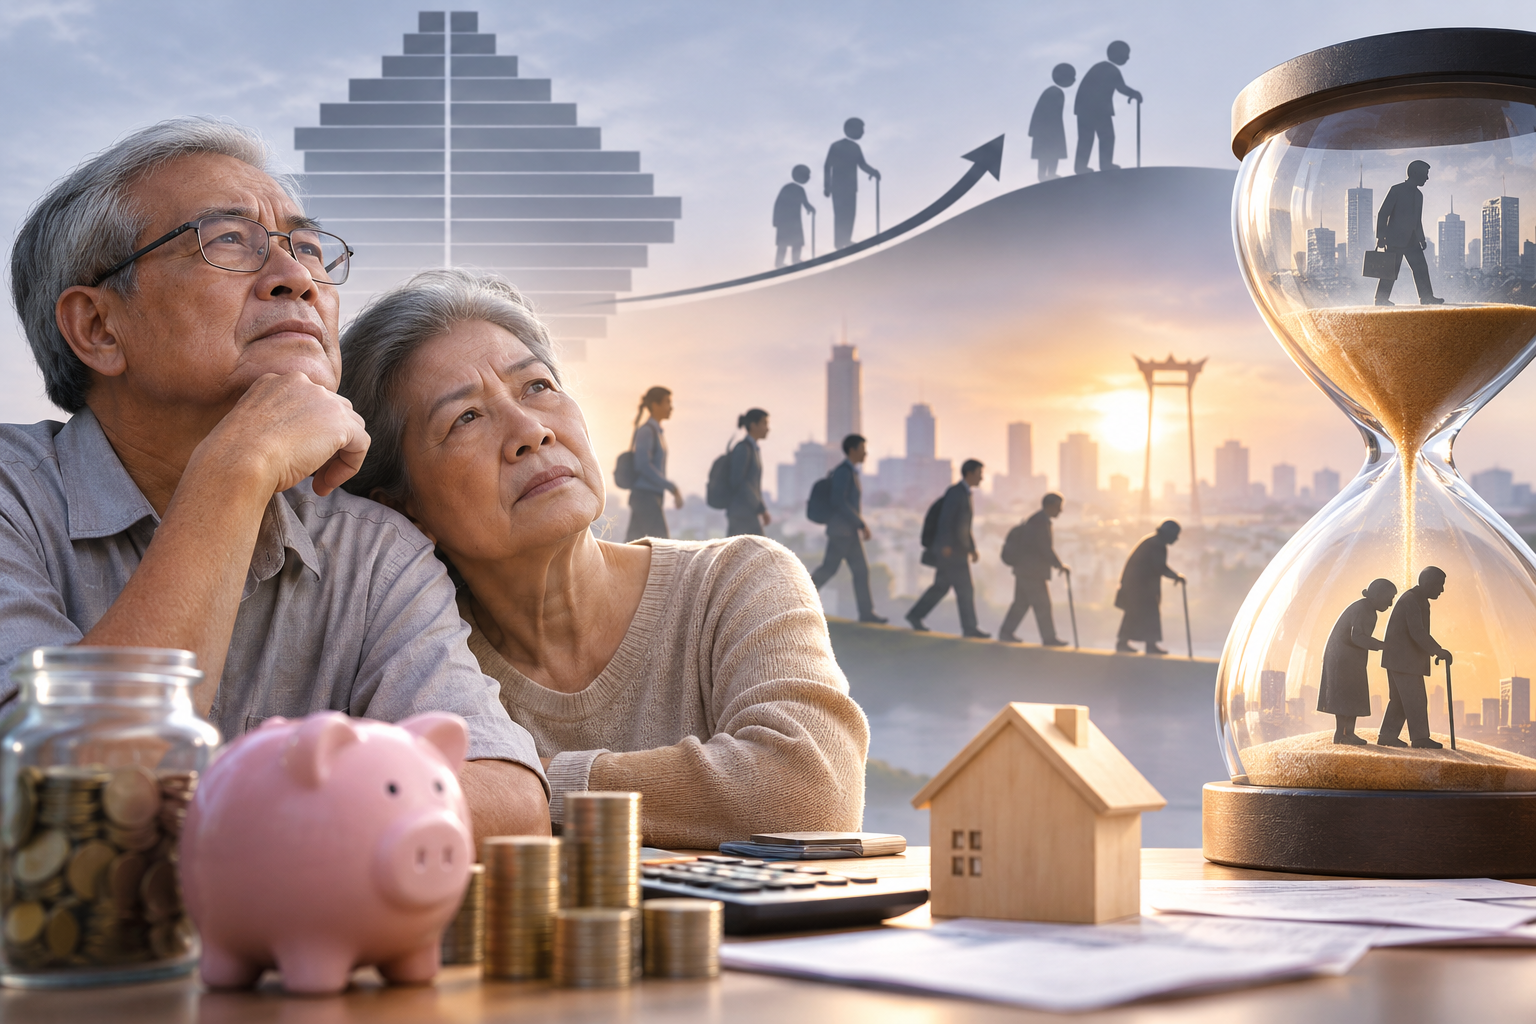
ประเทศไทยกำลังเดินเข้าสู่ ทางแยกประชากร ครั้งสำคัญ เมื่อการสูงวัยไม่ใช่เพียงการเปลี่ยนผ่านทางสังคม แต่กำลังกลายเป็นโจทย์ใหญ่ทางเศรษฐกิจที่หลีกเลี่ยงไม่ได้ จากโครงสร้างประชากรที่กำลังพลิกไปสู่สังคมที่มีผู้สูงอายุเป็นสัดส่วนหลัก ขณะที่กำลังแรงงานและประชากรวัยทำงานทยอยลดลงอย่างต่อเนื่อง สะท้อนแรงกดดันต่อทั้งการเติบโตทางเศรษฐกิจ ระบบสวัสดิการ และความมั่นคงในชีวิตของคนไทยระยะยาว
7 พ.ย. 2569 – ข้อมูลสำนักงานสถิติแห่งชาติ จากการสำรวจประชากรสูงอายุในประเทศไทยปี 2567 ระบุว่า ไทยมีประชากรอายุ 60 ปีขึ้นไปประมาณ 13.7 ล้านคน คิดเป็น 20.83% ของประชากรทั้งประเทศ หรือมากกว่า 1 ใน 5 ของคนไทยทั้งหมด ขณะที่ข้อมูลสำมะโนประชากรปี 2568 ระบุว่า จำนวนผู้สูงอายุเพิ่มขึ้นเป็น 15.1 ล้านคน หรือ 21.4% สะท้อนการขยายตัวของประชากรสูงวัยที่รวดเร็วและมีนัยสำคัญต่อโครงสร้างเศรษฐกิจไทย
การเปลี่ยนผ่านดังกล่าวไม่ใช่เรื่องไกลตัวอีกต่อไป เพราะ ประเทศไทยเข้าสู่สังคมสูงอายุโดยสมบูรณ์ (Aged Society) แล้ว โดยมีประชากรอายุ 60 ปีขึ้นไปเกิน 20% ของประชากรทั้งหมด และกำลังมุ่งสู่การเป็นสังคมสูงวัยระดับสุดยอด (Super-Aged Society) ในปี 2573 ซึ่งจะมีประชากรอายุ 60 ปีขึ้นไปประมาณ 28% ของประชากรทั้งประเทศ ขณะที่ประชากรวัยแรงงานลดลงต่อเนื่อง
แต่โจทย์ที่น่ากังวลยิ่งกว่าการที่ประชากรของประเทศกำลังแก่ลง คือ ความพร้อมในการรับมือกับชีวิตหลังเกษียณที่อาจยังเดินตามไม่ทันความเปลี่ยนแปลง เพราะการมีอายุยืนยาวขึ้นไม่ได้หมายความว่าจะมีความมั่นคงทางการเงินมากขึ้นตามไปด้วย หากการออม รายได้หลังเกษียณ และระบบรองรับการดูแลในวัยชรายังไม่แข็งแรงเพียงพอ ช่วงชีวิตหลังพ้นวัยทำงานอาจกลายเป็นภาระทางเศรษฐกิจที่ยืดเยื้อ ทั้งต่อตัวบุคคล ครอบครัว และภาครัฐ
คำถามสำคัญจึงไม่ใช่เพียงว่าไทยจะรับมือกับสังคมสูงวัยได้อย่างไร แต่คือ คนไทยพร้อมแค่ไหนกับการใช้ชีวิตหลังเกษียณ และระบบเศรษฐกิจไทยได้เตรียมหลักประกันความมั่นคงให้คนวัยเกษียณไว้เพียงพอแล้วหรือยัง เมื่อการเข้าสู่วัยสูงอายุเกิดขึ้นเร็วกว่าที่หลายคนคาดคิด การเตรียมความพร้อมจึงไม่ใช่เรื่องที่รอได้อีกต่อไป
ภาพความเปราะบางดังกล่าวปรากฏชัดจากสถานะทางการเงินของผู้สูงอายุในปัจจุบัน ซึ่งไม่ใช่ทุกคนจะสามารถหยุดทำงานและใช้ชีวิตหลังเกษียณได้อย่างมีอิสระ โดยข้อมูล ธนาคารแห่งประเทศไทย (ธปท.) จากการศึกษาฐานะทางการเงินของผู้สูงอายุ พบว่า ผู้สูงอายุ 4 ใน 10 คนยังต้องทำงานหารายได้ ขณะที่ 44% ไม่มีเงินออม และ 42.7% ยังมีภาระหนี้สิน สะท้อนให้เห็นว่า ‘วัยเกษียณ’ สำหรับคนไทยจำนวนไม่น้อย อาจยังเป็นช่วงชีวิตที่ต้องดิ้นรนทางเศรษฐกิจมากกว่าการพักผ่อนหลังทำงานมาทั้งชีวิต
ยิ่งไปกว่านั้น โครงสร้างหลักประกันรายได้หลังเกษียณของไทยยังมีข้อจำกัด โดยเฉพาะกลุ่มแรงงานนอกระบบและผู้ที่ไม่ได้อยู่ในระบบบำนาญที่มีเงินสมทบอย่างต่อเนื่อง ซึ่งอาจต้องพึ่งพาเงินออมส่วนตัว รายได้จากการทำงานต่อ หรือความช่วยเหลือจากครอบครัวเป็นหลัก ขณะที่สวัสดิการภาครัฐเพียงอย่างเดียวอาจไม่เพียงพอสำหรับรองรับค่าใช้จ่ายตลอดช่วงชีวิตหลังเกษียณ
ประเด็นสำคัญจึงย้อนกลับมาที่คนวัยทำงานในวันนี้ ว่า จะเตรียมตัวอย่างไรให้สามารถรับมือกับชีวิตหลังเกษียณที่ยาวนานขึ้นได้อย่างมั่นคง เพราะการเกษียณไม่ได้หมายถึงเพียงการสิ้นสุดรายได้จากงานประจำ แต่คือการเปลี่ยนผ่านสู่ช่วงชีวิตที่ต้องใช้เงินออมและหลักประกันทางการเงินที่สะสมไว้เป็นแหล่งรองรับหลัก และหากการเตรียมพร้อมไม่เกิดขึ้นตั้งแต่วันที่ยังมีรายได้ ความเสี่ยงที่กำลังสะสมอยู่ในวันนี้ก็อาจกลายเป็นปัญหาใหม่
แม้แต่กลุ่มข้าราชการซึ่งถือว่ามีหลักประกันหลังเกษียณผ่านระบบบำเหน็จบำนาญ ก็ยังเผชิญโจทย์ความเพียงพอของเงินออมด้วยเช่นกัน โดยข้อมูลจาก กองทุนบำเหน็จบำนาญข้าราชการ (กบข.) ระบุว่า ในปี 2569 มีสมาชิกเกษียณอายุราชการ 16,233 ราย และได้รับเงินจากกองทุนเฉลี่ยรายละประมาณ 1.53 ล้านบาท ตัวเลขดังกล่าวสะท้อนว่า แม้จะมีระบบรองรับ แต่เงินก้อนที่สะสมไว้ตลอดช่วงชีวิตการทำงานก็อาจยังไม่เพียงพอสำหรับสร้างความมั่นคงทางการเงินในระยะยาว โดยเฉพาะเมื่อจำเป็นต้องรองรับค่าใช้จ่ายตลอดช่วงชีวิตหลังเกษียณที่ยาวนานขึ้น
โจทย์จึงไม่ได้อยู่เพียงการมีเงินออมเมื่อถึงวันเกษียณ แต่คือการสะสมเงินให้เพียงพอและบริหารเงินให้สามารถสร้างรายได้รองรับชีวิตหลังหยุดทำงานได้อย่างต่อเนื่อง ซึ่งต้องเริ่มตั้งแต่ช่วงวัยทำงาน ทั้งการออมให้เร็วและสม่ำเสมอ การเพิ่มสัดส่วนเงินออมตามกำลังรายได้ ตลอดจนการเลือกแผนลงทุนที่เหมาะสมกับช่วงอายุและระดับความเสี่ยงที่ยอมรับได้ ขณะที่หากกลุ่มที่มีระบบบำนาญรองรับยังมีข้อจำกัดด้านความเพียงพอของเงินออม ยิ่งทำให้ต้องตั้งคำถามถึงความพร้อมของแรงงานส่วนใหญ่ที่อาจไม่มีหลักประกันในลักษณะเดียวกัน
ประเด็นนี้จึงนำไปสู่คำถามสำคัญต่ออีกว่า คนไทยในวันนี้มีความพร้อมทางการเงินสำหรับวัยเกษียณมากน้อยเพียงใด เงินออมที่มีอยู่จะเพียงพอต่อการใช้ชีวิตหลังพ้นวัยทำงานหรือไม่ และช่องว่างระหว่างเงินที่จำเป็นต้องใช้กับเงินที่เตรียมไว้กำลังอยู่ในระดับใด ซึ่งเป็นโจทย์ที่ต้องเร่งประเมิน ก่อนที่สังคมสูงวัยจะกลายเป็นความเสี่ยงทางเศรษฐกิจที่กระทบคนไทยในวงกว้าง
หากขยายภาพไปยังคนวัยทำงานส่วนใหญ่ ความท้าทายของการเกษียณยิ่งมีขนาดใหญ่ขึ้น เมื่อระบบหลักประกันทางสังคมยังมีข้อจำกัด และการเตรียมเงินออมส่วนบุคคลยังไม่เพียงพอ ข้อมูลจาก กลุ่มธุรกิจการเงินเกียรตินาคินภัทร (KKP) ชี้ให้เห็นภาพความเปราะบางดังกล่าว โดยพบว่าคนไทยถึง 86% ยังไม่มีแผนการเงินเพื่อการเกษียณที่ชัดเจน หรือไม่สามารถทำตามแผนที่วางไว้ได้ ขณะที่เงินออมกว่า 80% ยังกระจุกตัวอยู่ในเงินฝากและสินทรัพย์ความเสี่ยงต่ำ ซึ่งอาจสร้างผลตอบแทนไม่ทันกับอัตราเงินเฟ้อและค่าใช้จ่ายที่เพิ่มขึ้นในอนาคต
ขณะที่ความเสี่ยงไม่ได้จำกัดอยู่เพียงการออมไม่มากพอ แต่ยังรวมถึงการเริ่มต้นวางแผนช้า การเลือกสินทรัพย์ลงทุนที่ไม่สอดคล้องกับระยะเวลาการออม และการขาดกลไกบริหารเงินก้อนให้สร้างกระแสรายได้อย่างต่อเนื่องหลังเกษียณ ขณะที่คนไทยมีแนวโน้มอายุยืนขึ้น และอาจต้องใช้เงินรองรับชีวิตหลังพ้นวัยทำงานอีก 20–30 ปี ทำให้การเตรียมเงินเกษียณไม่ใช่เพียงการสะสมเงินก้อน แต่เป็นการวางแผนให้เงินเติบโตและสามารถใช้จ่ายได้ตลอดช่วงชีวิต
พิพัฒน์ เหลืองนฤมิตชัย หัวหน้านักเศรษฐศาสตร์ KKP ระบุว่า ปัจจุบันประชากรอายุ 60 ปีขึ้นไป มีสัดส่วนราว 24% หรือ 1 ใน 4 ของประเทศ และจะเพิ่มเป็น 36% หรือมากกว่า 1 ใน 3 ภายในปี 2592 หรืออีก 25 ปีข้างหน้า ส่วนจำนวนคนวัยทำงานต่อผู้สูงอายุ 1 คน จะลดลงจาก 5.5 คน เหลือเพียง 1.8 คน ภายในปี 2603 สถานการณ์ดังกล่าวดูน่ากังวล เพราะประเทศไทยกำลังเผชิญปัญหา ‘แก่ก่อนรวย’
เนื่องจากประชากรเข้าสู่วัยสูงอายุเพิ่มขึ้นอย่างรวดเร็ว ขณะที่ระดับรายได้ต่อหัวยังอยู่ในระดับต่ำ ส่งผลให้การเตรียมความพร้อมทางการเงินเพื่อรองรับชีวิตหลังเกษียณถูกจับตามองและกลายเป็นความท้าทายสำคัญในที่สุด
“ไทยเป็นประเทศเดียวในภูมิภาคอาเซียนที่ประชากรวัยทำงานเริ่มหดตัว ส่วนประเทศอย่างญี่ปุ่นและเกาหลีใต้ที่เจอภาวะประชากรวัยทำงานหดตัวเช่นกัน แต่ทั้งสองประเทศลงทุนด้านเทคโนโลยีมาชดเชย ไม่เพียงเท่านี้ไทยยังถูกซ้ำเติมจากเศรษฐกิจไทยเติบโตช้าที่สุดในเอเชีย” พิพัฒน์ ระบุ
พร้อมทั้งยังประเมินอีกว่า คนไทยกำลังเผชิญวิกฤตการเกษียณเชิงโครงสร้างใน 4 ด้านสำคัญ ได้แก่ 1. การเข้าสู่สังคมสูงวัยก่อนมีฐานะมั่นคง 2. ข้อจำกัดของระบบสวัสดิการภาครัฐ 3. การขาดการวางแผนทางการเงิน และ 4. ภาระค่าใช้จ่ายด้านสุขภาพที่เพิ่มขึ้นตามอายุขัย ขณะที่ปัจจุบันยังพบอีกว่า แรงงานไทยกว่า 54% ยังอยู่นอกระบบประกันสังคม ส่วนเบี้ยยังชีพผู้สูงอายุนั้น สามารถครอบคลุมค่าใช้จ่ายได้เพียง 7% เท่านั้น ภาพเหล่านี้เป็นปัจจัยที่สะท้อนได้ค่อนข้างชัดเจนว่า การพึ่งพาสวัสดิการภาครัฐเพียงอย่างเดียวอาจไม่เพียงพอต่อการดำรงชีวิตหลังเกษียณ
ส่วนอีกมุม คือ ผู้ที่อยู่ในระบบประกันสังคมนั้น จะมีเงินบำนาญที่ได้รับราว 5,000-7,000 บาทอต่อเดือน ซึ่งก็ยัง ‘ไม่พอใช้’ และกองทุนอาจเผชิญภาวะเงินหมดภายใน 20-30 ปีข้างหน้าได้ ดังนั้น ทางเลือกที่เหลือจึงหนีไม่พ้นการขยายอายุเกษียณ เพิ่มเงินสมทบ หรือลดสิทธิประโยชน์ลง
พิพัฒน์ ชี้อีกว่า คนไทยกว่า 86% ยังไม่ได้วางแผนการออม หรือไม่สามารถดำเนินการตามแผนที่วางไว้ได้ โดยเงินออมกว่า 80% ยังกระจุกตัวอยู่ในเงินฝากและสินทรัพย์ความเสี่ยงต่ำ ซึ่งอาจให้หรือสร้างผลตอบแทนที่แทบจะไม่เพียงพอที่จะชดเชยผลกระทบจากเงินเฟ้อในระยะยาวได้
โดยข้อมูลจากสถาบันวิจัยเพื่อการพัฒนาประเทศไทย (TDRI) สะท้อนว่า ผู้สูงอายุเกือบ 70% ต้องพึ่งพารายได้จากลูกหลาน หรือยังจำเป็นต้องทำงานต่อ ขณะที่พบว่า ผู้สูงอายุราว 7% ที่ระบุว่ามีเงินออมเพื่อการเกษียณ ข้อมูลเหล่านี้สะท้อนได้ว่า ‘คนไทยจำนวนมากยังไม่มีความพร้อมทางการเงินสำหรับชีวิตหลังหยุดทำงาน’
นอกจากนี้ ยังมีอีกหนึ่งความเสี่ยงสำคัญ คือ อายุขัยที่ยืนยาวขึ้น โดยผู้ที่สูงอายุ 60 ปีในปัจจุบันมีโอกาสประมาณ 47% ที่จะมีชีวิตอยู่จนถึงอายุ 85 ปี ขณะที่อัตราเงินเฟ้อค่ารักษาพยาบาลของไทยในปี 2569 อยู่ที่ 14.8% สูงกว่าเงินเฟ้อทั่วไปอย่างมาก อีกทั้งแนวโน้มการปรับเงื่อนไขประกันสุขภาพไปสู่ระบบร่วมจ่าย (Co-Payment) ที่อาจจะกลายมาเป็นประเด็นในการเพิ่มภาระค่าใช้จ่ายของผู้สูงอายุในอนาคตได้อีกด้วย
ข้อมูลดังกล่าวสามารถสะท้อนถึงความน่ากังวลของโจทย์เกษียณไทย ที่อาจไม่ได้อยู่เพียงการมีเงินออมไม่เพียงพอ แต่คือการที่ประเทศกำลังเผชิญสังคมสูงวัยในช่วงที่ฐานะทางเศรษฐกิจและความมั่นคงทางการเงินของประชาชนยังไม่แข็งแรงพอ เมื่อคนไทยมีอายุยืนขึ้น แต่รายได้หลังพ้นวัยทำงานกลับไม่ได้เพิ่มขึ้นตามไปด้วย ความเสี่ยงที่จะใช้ชีวิตในวัยชราภายใต้ข้อจำกัดทางการเงินจึงมีแนวโน้มสูงขึ้น และอาจกลายเป็นภาระต่อครอบครัว ระบบสวัสดิการ ตลอดจนงบประมาณภาครัฐในระยะยาว
โจทย์ใหญ่อย่าง ‘แก่ก่อนรวย’ จึงกำลังสะท้อนความท้าทายที่ลึกกว่าการเปลี่ยนแปลงโครงสร้างประชากร เพราะหากคนวัยทำงานไม่สามารถสะสมความมั่งคั่งได้ทันก่อนเข้าสู่วัยเกษียณ การลดลงของรายได้หลังหยุดทำงานอาจสวนทางกับค่าใช้จ่ายด้านสุขภาพและการดำรงชีวิตที่เพิ่มขึ้น ขณะเดียวกัน ประเทศก็ต้องเผชิญแรงกดดันจากกำลังแรงงานที่ลดลงและภาระดูแลผู้สูงอายุที่ขยายตัว ทำให้การเตรียมความพร้อมเพื่อวัยเกษียณไม่ใช่เพียงเรื่องส่วนบุคคล แต่เป็นโจทย์ความมั่นคงทางเศรษฐกิจของประเทศที่ต้องเร่งรับมือ
ข่าวที่เกี่ยวข้อง
นายกฯ เผย Google จ่อลงทุนไทยเพิ่ม! มอง 2 แสนล้านยังน้อย พร้อมขยายฐานไม่น้อยกว่ามาเลเซีย
นายกฯ เผยผู้บริหาร Google มองไทยมีศักยภาพเติบโตอีกมาก หลังลงทุนแล้วกว่า 2 แสนล้านบาท