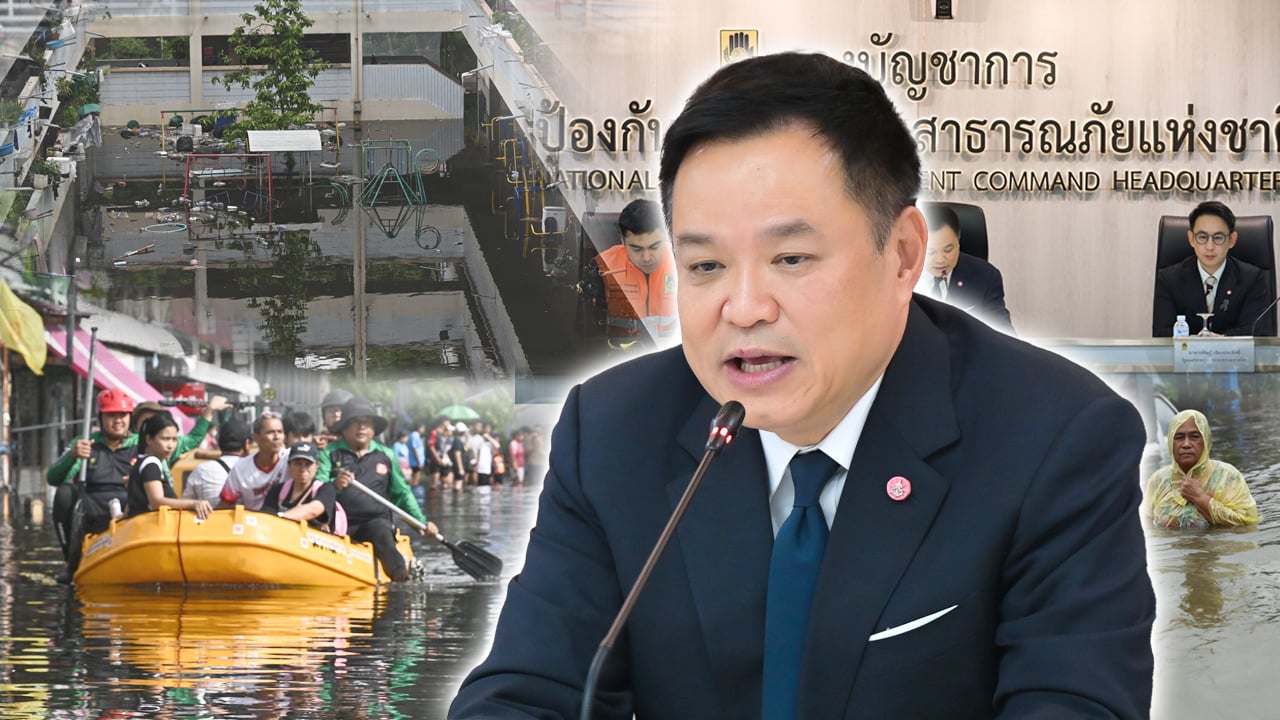
 ประเทศไทยใช้งบประมาณจำนวนมหาศาลในการบริหารจัดการน้ำ แก้ไขปัญหาน้ำท่วมและภัยแล้ง ไม่ต่ำกว่าปีละ 1 แสนล้านบาท ขณะที่ยังต้องใช้งบกลางฉุกเฉินเพื่อเยียวยาและฟื้นฟูความเสียหายจากภัยพิบัติอีกประมาณปีละ 4-5 หมื่นล้านบาท แต่แม้จะทุ่มงบประมาณไปไม่น้อย ปัญหาภัยธรรมชาติกลับยังเป็นโจทย์ใหญ่ที่รัฐบาลต้องเผชิญซ้ำแล้วซ้ำเล่า โดยเฉพาะสถานการณ์น้ำท่วมทั่วประเทศทุกปี
ด้วยภาระงบประมาณมหาศาลที่ต้องจ่ายไป แบบตำน้ำพริกละลายแม่น้ำ เพื่อรับมือและเยียวยาภัยพิบัติจากธรรมชาติในรูปแบบต่างๆ จึงกลายเป็นที่มาของ นโยบายพรรคภูมิใจไทย ในการหาเสียงเลือกตั้งวันที่ 8 กุมภาพันธ์ 2569 ด้วยการผลักดันมาตรการ ประกันภัยพิบัติให้ประชาชนทุกครัวเรือน
กระทั่งพรรคภูมิใจไทยได้รับชัยชนะในการเลือกตั้ง จนเกิด “รัฐบาลอนุทิน 2” นโยบายดังกล่าวจึงถูกนำมาขับเคลื่อนอย่างเป็นรูปธรรม โดย นายอนุทิน ชาญวีรกูล นายกรัฐมนตรีและ รมว.มหาดไทย ได้มอบหมายให้กระทรวงมหาดไทย ศึกษาร่วมกับกระทรวงการคลัง คณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) และสมาคมประกันวินาศภัยไทย โดยนำโมเดลของประเทศญี่ปุ่นมาเป็นต้นแบบ เพื่อพัฒนาระบบประกันภัยสำหรับช่วยเหลือประชาชนเมื่อเกิดแผ่นดินไหว น้ำท่วม และวาตภัย ตลอดจนเป็นกลไกแบ่งเบาภาระงบประมาณของรัฐบาล
ท้ายที่สุด คปภ.ได้ลงนามกับบริษัทประกันภัยในประเทศ พร้อมบริหารความเสี่ยงด้วยการทำประกันภัยต่อกับบริษัทต่างประเทศ ภายใต้วงเงินเบี้ยประกันภัย 15,500 ล้านบาท และวงเงินคุ้มครองความเสียหายไม่เกิน 75,000 ล้านบาทต่อปี จนเกิดเป็น “โครงการภัยพิบัติเพื่อประชาชน” หรือ “ประกันภัยพิบัติแห่งชาติ” ซึ่งมีผลบังคับใช้ตั้งแต่วันที่ 1 ตุลาคม 2569 ถึงวันที่ 1 ตุลาคม 2570 โดยครอบคลุมภัยพิบัติ 3 ประเภท ได้แก่ อุทกภัย วาตภัย และแผ่นดินไหว
สำหรับรายละเอียดความคุ้มครอง แบ่งออกเป็น 2 ส่วนสำคัญ ส่วนแรก คือการคุ้มครองบ้านและที่อยู่อาศัย ผ่านกรมธรรม์ประกันภัยที่อยู่อาศัย กลุ่มเพื่อช่วยเหลือผู้ประสบภัยพิบัติ วงเงินสูงสุด 100,000 บาทต่อครั้งต่อหลัง โดยกรณีอุทกภัยจะได้รับเงินชดเชยเบื้องต้น 10,000 บาท และส่วนที่เกินจากความเสียหายเบื้องต้นจะได้รับชดเชยเพิ่มเติมไม่เกิน 90,000 บาท ส่วนกรณีวาตภัยและแผ่นดินไหว จะได้รับเงินชดเชยเบื้องต้น 5,000 บาท และส่วนที่เกินจากความเสียหายเบื้องต้นไม่เกิน 95,000 บาท
นอกจากนี้ ยังครอบคลุมกรณีภัยน้ำล้อม หากที่อยู่อาศัยถูกน้ำล้อมจนไม่สามารถดำรงชีวิตได้ตามปกติติดต่อกันเกิน 7 วัน จะได้รับเงินช่วยเหลือ 10,000 บาทต่อครั้งต่อหลังคาเรือน
ส่วนที่สอง คือการคุ้มครองชีวิตจากอุบัติเหตุและกรณีเสียชีวิต ผ่านกรมธรรม์ประกันภัยอุบัติเหตุกลุ่มเพื่อช่วยเหลือผู้ประสบภัยพิบัติ วงเงินคุ้มครอง 2 ล้านบาทต่อคน
อย่างไรก็ตาม การได้รับความคุ้มครองมีเงื่อนไขสำคัญ โดยต้องเป็นพื้นที่ที่มีการประกาศเขตการให้ความช่วยเหลือผู้ประสบภัยพิบัติกรณีฉุกเฉิน หรือเป็นพื้นที่ประสบสาธารณภัย และต้องผ่านหลักเกณฑ์ที่กำหนด
ขณะที่ภัยพิบัติซึ่งเกิดขึ้นก่อนวันที่ 1 ตุลาคม 2569 ยังคงเป็นความรับผิดชอบของรัฐบาล โดยอาศัยหลักเกณฑ์ของกรมป้องกันและบรรเทาสาธารณภัย (ปภ.) ในการให้ความช่วยเหลือครัวเรือนละ 9,000 บาท รวมถึงกรณีน้ำท่วมขังติดต่อกันเกิน 7 วัน ส่วนกรณีเสียชีวิตจะได้รับเงินช่วยเหลือเพิ่มเติมรายละ 2 ล้านบาท
ส่วนกรณีเกิดภัยธรรมชาติจนมีความเสียหายเกินวงเงินคุ้มครอง 75,000 ล้านบาท หรือมีผู้ได้รับความเสียหายเกินขอบเขตการคุ้มครอง 30 ล้านครัวเรือนต่อปี รัฐบาลจะเป็นผู้รับผิดชอบในส่วนที่เกินขึ้นมา แต่เชื่อว่าจะไม่เกิดเหตุการณ์ดังกล่าวขึ้นทุกปี และหากบางปีไม่มีเหตุภัยพิบัติ เงินที่จ่ายไปจะเป็นการเฉลี่ยความเสี่ยงให้บริษัทประกันภัยสามารถดำเนินธุรกิจต่อไปได้ หรืออาจนำไปสู่การปรับลดเบี้ยประกันภัยในปีถัดไป
นอกจากนี้ ยังมีข้อเสนอเกี่ยวกับการบริหารความเสี่ยงในระยะยาว ด้วยการจัดตั้งบริษัทประกันภัยพิบัติในรูปแบบกึ่งรัฐ โดยให้รัฐบาลเข้าถือหุ้นและสนับสนุนงบประมาณ เพื่อช่วยรับมือกับความเสี่ยง ลดภาระค่าเบี้ยประกันภัย และสร้างรายได้หรือผลตอบแทนกลับคืนสู่ภาครัฐ ซึ่งถือเป็นแนวทางที่ต้องนำไปหารือในอนาคต
ขณะที่ นพ.วรงค์ เดชกิจวิกรม สส.บัญชีรายชื่อ พรรคไทยภักดี ได้ออกมาตั้งข้อสังเกต ว่าการจ่ายเบี้ยประกัน 15,500 ล้านบาทสูงเกินจริง เมื่อเทียบกับค่าเฉลี่ยความเสียหายจริงเพียง 5,300 ล้านบาทต่อปี พร้อมตั้งคำถามถึงตัวเลขความเสียหาย 40,000 ล้านบาทที่รัฐบาลใช้อ้างอิง เป็นความจริงหรือไม่ พร้อมเสนอให้จัดตั้ง "กองทุนดูแลภัยพิบัติประชาชน" เพื่อสะสมเงินเยียวยาระยะยาวแทนการจ่ายให้เอกชน ซึ่งคุ้มค่ากว่า นอกจากนี้ยังกังวลเรื่องความโปร่งใส ปัญหาผลประโยชน์แอบแฝง หรือค่าคอมมิชชันกับบริษัทประกันเอกชนจะมีหรือไม่
การบังคับใช้โครงการ "ประกันภัยพิบัติแห่งชาติ" ตั้งแต่วันที่ 1 ตุลาคม 2569 ถือเป็นเดิมพันครั้งใหญ่ของรัฐบาลอนุทินที่ต้องถูกจับตาว่า นโยบายนี้จะ "รุ่งหรือร่วง" โดยมีโจทย์สำคัญคือ จะสามารถช่วยเหลือผู้ประสบภัยได้รวดเร็วและลดขั้นตอนความยุ่งยากได้จริงหรือไม่ ลดงบประมาณภาครัฐได้อย่างที่ตั้งเป้าไว้ ตลอดจนการบริหารจัดการเงินงบประมาณ 15,500 ล้านบาทไปด้วยความโปร่งใสและปราศจากผลประโยชน์แอบแฝงอย่างแท้จริงหรือไม่?
ข่าวที่เกี่ยวข้อง
ฝ่ายค้านโวยให้3วันซักฟอกไม่พอ
"อนุทิน" ไฟเขียว ต.ค.ซักฟอกได้ ใช้เวลา 5 วันมากไป มั่นใจพุ่งเป้า
โหมโรงซัดระบอบน. ปชป.ขู่กระชากหน้ากาก ‘พท.’ฟุ้งเหตุรอดซักฟอก
นายกฯ เปิดงานประเพณีอุ้มพระดำน้ำวัดโบสถ์ชนะมาร ปลื้มเจ้าคณะจังหวัดให้พร อธิษฐานขอให้แผ่นดินไทยสงบสุขร่มเย็น
คิกออฟประชุม IMF-World Bank เวทีโชว์ศักยภาพปท.ไทย
เริ่มต้นคิกออฟแล้วสำหรับ การประชุมประจำปีสภาผู้ว่าการกองทุนการเงินระหว่างประเทศและกลุ่มธนาคารโลก ปี 2569 (IMF-World Bank Annual Meetings) ที่ประเทศไทยเป็นเจ้าภาพ ซึ่งจัดประชุมตลอดสัปดาห์นี้ ระหว่างวันที่ 12-18 ตุลาคม 2569 ณ ศูนย์การประชุมแห่งชาติสิริกิติ์
ซักฟอก18รมต.สีน้ำเงิน-ระบอบน.หนูกินรวบ ทำลายความเชื่อมั่น รอการเปลี่ยนแปลง
รุนแรง ดุเดือดเลือดพล่านจริงๆ สำหรับญัตติเปิดอภิปรายทั่วไปเพื่อลงมติไม่ไว้วางใจรัฐมนตรีเป็นรายบุคคลของฝ่ายค้าน นำโดย นายณัฐพงษ์ เรืองปัญญาวุฒิ สส.บัญชีรายชื่อ และหัวหน้าพรรคประชาชน ในฐานะผู้นำฝ่ายค้านในสภาผู้แทนราษฎร พร้อมตัวแทนพรรคฝ่ายค้าน
นายกฯจี้เร่งกำจัดขยะ–บิ๊กคลีนนิง
นายกฯ วางแผนกำจัดขยะ-บิ๊กคลีนนิง ลุยเคลียร์หลายพื้นที่เมืองกรุง “ชัชชาติ” ระดม 600 คน ตั้งเป้าร่มเกล้า 3 วันจบ เร่งระบายน้ำ “ปราจีนบุรี-ฉะเชิงเทรา” ปภ.-ออมสิน โอนเงินเยียวยาแล้ว 3,483 ครัวเรือน กว่า 29 ล้าน โพลเผยประชาชนจี้รัฐแก้ระบบเตือนภัย
โยน ‘ป.ป.ช.’ แจง ฟ้องคดีโกงไม่ทัน 3ผู้ต้องหาพ้นคุก
“อนุทิน-วรศิษฎ์” โยนเผือกร้อนให้ ป.ป.ช.แจงปมฟ้องไม่ทัน จนต้องปล่อย 3 ผู้ต้องหาคดีทุจริตสอบท้องถิ่น ชี้เป็นองค์กรอิสระแทรกแซงไม่ได้ “โรม” ซัดผิดปกติ สร้างความเสียหายอย่างร้ายแรง เปิดช่องหนี