การมาถึงของ เทคโนโลยีปัญญาประดิษฐ์ (AI) กำลังเปลี่ยนโครงสร้างของเศรษฐกิจโลกอย่างรวดเร็ว จากเดิมที่ AI ถูกมองเป็นเพียงเทคโนโลยีสำหรับเพิ่มประสิทธิภาพการทำงาน วันนี้กำลังขยับขึ้นมาเป็นโครงสร้างพื้นฐานใหม่ของระบบเศรษฐกิจ ตั้งแต่การประมวลผลข้อมูล คลาวด์ เซมิคอนดักเตอร์ ไปจนถึงระบบไฟฟ้าและโครงข่ายดิจิทัล ทำให้การแข่งขันของประเทศไม่ได้อยู่เพียงว่าใครพัฒนา AI ได้เก่งกว่า แต่รวมถึงใครสามารถสร้าง ‘พื้นที่’ รองรับการเติบโตของ AI ได้มากพอ
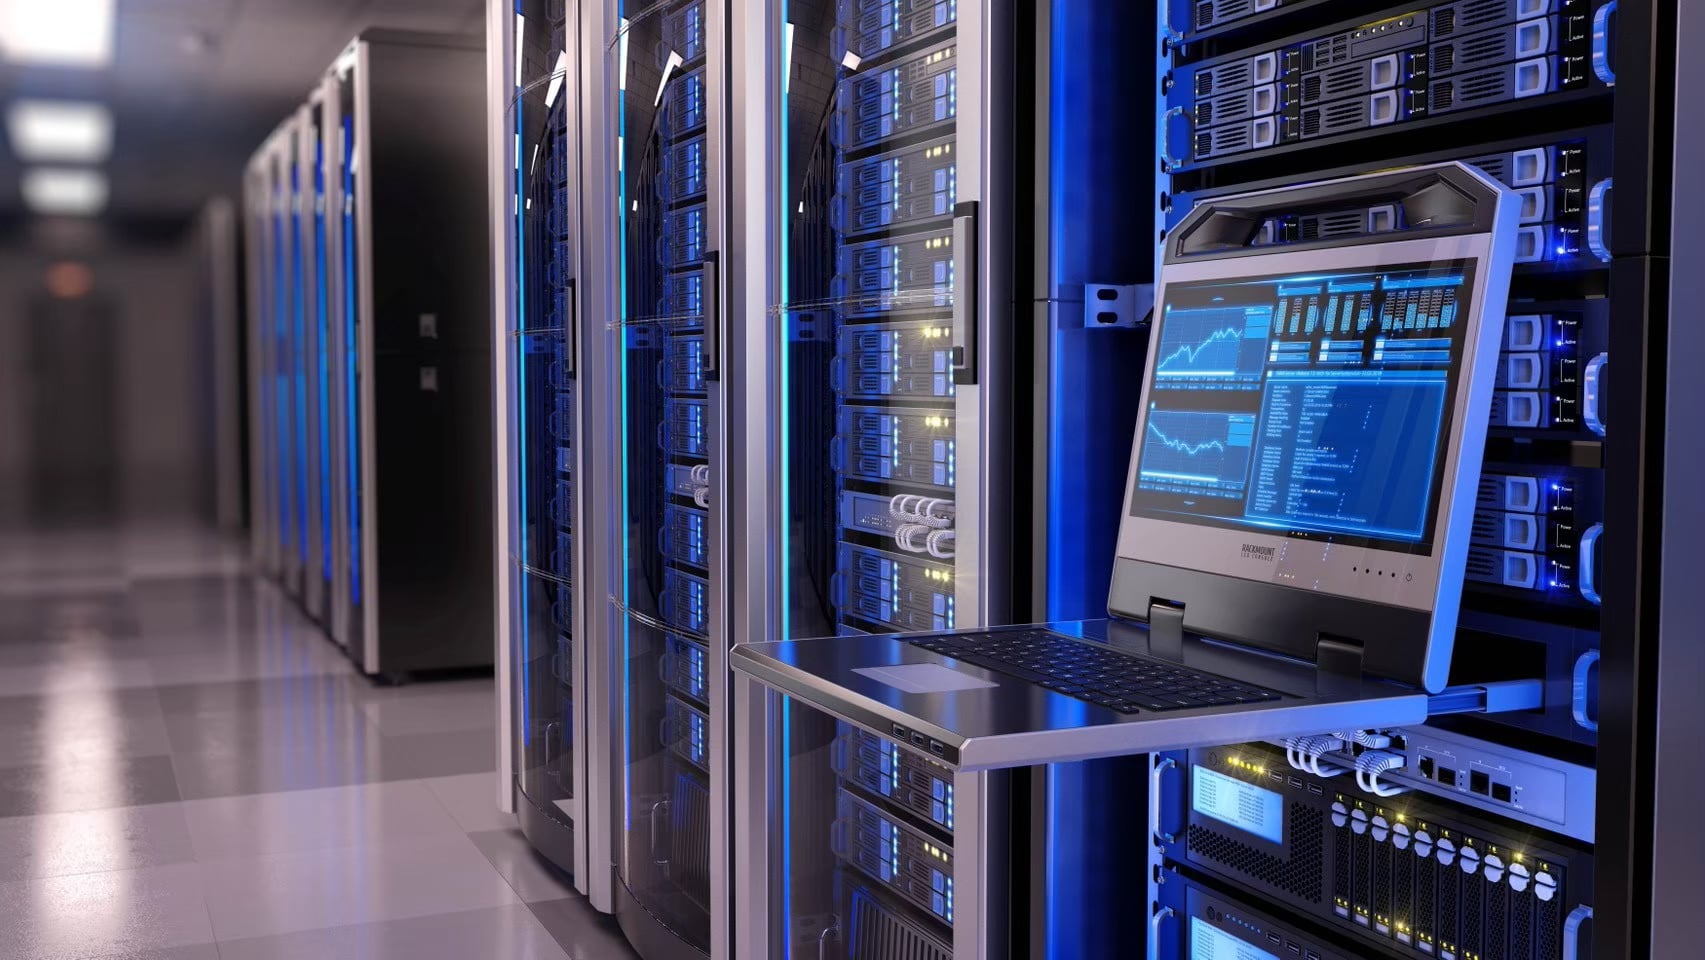
หนึ่งในโครงสร้างพื้นฐานที่กลายเป็นหัวใจของการเปลี่ยนผ่านดังกล่าวคือ Data Center ซึ่งทำหน้าที่เป็นฐานรองรับการประมวลผลและจัดเก็บข้อมูลปริมาณมหาศาล ยิ่ง AI ขยายตัว ความต้องการพลังประมวลผลก็ยิ่งเพิ่มขึ้นตามไปด้วย ส่งผลให้การลงทุนใน Data Center และโครงสร้างพื้นฐานที่เกี่ยวข้องกลายเป็นหนึ่งในสนามลงทุนที่มีการแข่งขันสูงทั่วโลก ขณะเดียวกันเม็ดเงินจำนวนมหาศาลที่กำลังไหลเข้าสู่ห่วงโซ่นี้ ก็ทำให้ AI ไม่ได้เป็นเพียงเรื่องของภาคเทคโนโลยีอีกต่อไป แต่กำลังเชื่อมโยงไปถึงภาคพลังงาน อสังหาริมทรัพย์ ก่อสร้าง อุตสาหกรรมอิเล็กทรอนิกส์ และบริการสมัยใหม่
สำหรับ ประเทศไทย กระแสการเปลี่ยนผ่านนี้ถูกมองเป็นโอกาสสำคัญในการสร้างเครื่องยนต์เศรษฐกิจชุดใหม่ หลังโครงสร้างเศรษฐกิจเดิมเผชิญข้อจำกัดด้านการเติบโต การดึงดูด Data Center และการลงทุนด้าน AI จึงไม่ได้มีความหมายเพียงการนำเงินลงทุนจากต่างประเทศเข้ามา แต่ถูกวางความหวังให้เป็นจุดตั้งต้นของระบบนิเวศดิจิทัลที่จะต่อยอดไปสู่ธุรกิจบริการมูลค่าสูง การพัฒนาทักษะแรงงาน การใช้ข้อมูลในภาคธุรกิจ และการยกระดับขีดความสามารถในการแข่งขันของประเทศในระยะยาว
โดยบทความของ ธนาคารแห่งประเทศไทย (ธปท.) มองว่า ระบบนิเวศ Data Center คือโอกาสในการยกระดับทางเศรษฐกิจ ด้วยการเพิ่มเครื่องยนต์การเติบโตใหม่ โดยเฉพาะการส่งออกบริการมูลค่าสูงและบริการดิจิทัลสมัยใหม่ ซึ่งปัจจุบันเริ่มเห็นการพัฒนาระบบนิเวศที่ชัดเจนขึ้นทั้งจากภาครัฐ อาทิ โครงการ EEC Silicon Tech Park (EEC STP) จังหวัดระยอง และแผนพัฒนารัฐบาลดิจิทัลของประเทศไทย พ.ศ.2566-2570 และจากภาคเอกชน อาทิ AWS Asia Pacific (Thailand) Region ซึ่งถือเป็นความก้าวหน้าที่สำคัญ
ภาพดังกล่าวทำให้ทิศทางการลงทุนในไทยกำลังขยับจากการผลิตที่อาศัยแรงงานและฐานการผลิตแบบเดิม ไปสู่การแข่งขันเพื่อดึงดูดโครงสร้างพื้นฐานของเศรษฐกิจดิจิทัลมากขึ้น สัญญาณของการเปลี่ยนแปลงเห็นได้จากมูลค่าการลงทุนที่เกี่ยวข้องกับดิจิทัล และอิเล็กทรอนิกส์ ซึ่งเป็นกลุ่มที่ได้รับแรงส่งจาก AI ขณะที่โครงการ Data Center ขนาดใหญ่ทยอยเข้าสู่ประเทศไทยต่อเนื่อง และภาครัฐเร่งสร้างความพร้อมด้านพลังงาน โครงข่าย และสิทธิประโยชน์เพื่อรองรับการลงทุนรอบใหม่
แต่เมื่อ AI กำลังกลายเป็นคำตอบของการเติบโต และ Data Center กลายเป็นโครงสร้างพื้นฐานที่ทุกประเทศต้องการ คำถามของประเทศไทยจึงอาจไม่ได้อยู่เพียงว่าจะดึงเม็ดเงินเข้ามาได้มากแค่ไหน แต่อยู่ที่ว่าเม็ดเงินเหล่านั้นจะสามารถเปลี่ยนเป็นศักยภาพทางเศรษฐกิจของประเทศได้ลึกเพียงใด เพราะ Data Center ไม่ได้จบลงที่ตัวอาคารหรือเครื่องเซิร์ฟเวอร์ หากแต่ต้องพึ่งพาพลังงาน ที่ดิน ระบบโครงข่าย ทรัพยากร และห่วงโซ่อุปทานอีกจำนวนมาก ขณะที่ประโยชน์ทางเศรษฐกิจที่เกิดขึ้นจริงยังขึ้นอยู่กับว่า ไทยสามารถเชื่อมการลงทุนเหล่านี้เข้ากับธุรกิจ คน และอุตสาหกรรมภายในประเทศได้มากน้อยเพียงใด
ดังนั้น คลื่น AI และ Data Center ที่กำลังไหลเข้าสู่ไทยจึงควรถูกมองให้พ้นไปจากภาพของ ‘เม็ดเงินลงทุนมหาศาล’ เพียงด้านเดียว เพราะยิ่งความคาดหวังต่ออุตสาหกรรมนี้สูงขึ้นเท่าไร การประเมินว่าการลงทุนกำลังสร้างฐานเศรษฐกิจใหม่ หรือเพียงกำลังขยายตัวตามกระแสเทคโนโลยี ก็ยิ่งมีความสำคัญมากขึ้นเท่านั้น โดยเฉพาะในช่วงที่ทั่วโลกกำลังเร่งลงทุนโครงสร้างพื้นฐาน AI ในระดับที่ไม่เคยเกิดขึ้นมาก่อน และเริ่มมีคำถามตามมาถึงความคุ้มค่าของเงินลงทุน ความต้องการที่แท้จริง และความสามารถในการสร้างผลตอบแทนในระยะยาว
แต่ยิ่ง AI ถูกวางให้เป็นหนึ่งในเครื่องยนต์เศรษฐกิจแห่งอนาคตมากขึ้นเท่าไร การเร่งลงทุนเพื่อรองรับคลื่นเทคโนโลยีนี้ก็ยิ่งเกิดขึ้นในวงกว้าง และไม่ได้จำกัดอยู่เพียงบริษัทเทคโนโลยี หากแต่ขยายไปถึง Data Center ระบบคลาวด์ ชิป ระบบไฟฟ้า และโครงสร้างพื้นฐานดิจิทัลที่เกี่ยวเนื่องกันทั้งห่วงโซ่ เมื่อเม็ดเงินลงทุนและความคาดหวังต่อการเติบโตเคลื่อนตัวไปพร้อมกันในระดับสูง คำถามที่ตามมาจึงไม่ได้มีเพียงว่า AI จะสร้างเศรษฐกิจใหม่ได้มากแค่ไหน แต่รวมถึงว่า การลงทุนที่กำลังเกิดขึ้นนั้นมีความต้องการทางเศรษฐกิจที่แท้จริงรองรับมากน้อยเพียงใด
คำถามดังกล่าวกำลังกลายเป็นประเด็นที่ถูกจับตามองมากขึ้นในเศรษฐกิจโลก เพราะการลงทุนใน AI รอบนี้มีขนาดและความเร็วแตกต่างจากวัฏจักรเทคโนโลยีในอดีต บริษัทเทคโนโลยีและผู้ให้บริการโครงสร้างพื้นฐานต่างเร่งขยายกำลังการประมวลผล ขณะที่เงินทุนจำนวนมากกำลังไหลเข้าสู่ธุรกิจที่เกี่ยวข้องกับ AI บนความคาดหวังว่าเทคโนโลยีดังกล่าวจะเข้ามาเพิ่มผลิตภาพและสร้างรายได้มหาศาลในอนาคต
สำหรับประเทศไทย ประเด็นนี้ยิ่งมีความสำคัญ เพราะไทยกำลังอยู่ในจังหวะของการเร่งเปิดรับคลื่นลงทุนใหม่ ทั้ง Data Center โครงสร้างพื้นฐานดิจิทัล และอุตสาหกรรมที่เกี่ยวเนื่องกับ AI โดยภาครัฐมองการลงทุนเหล่านี้เป็น ‘โอกาส’ ในการสร้างฐานเศรษฐกิจใหม่และยกระดับประเทศไทยขึ้นไปอยู่ในห่วงโซ่มูลค่าที่สูงขึ้น แต่ในเวลาเดียวกัน การเข้ามาของเงินลงทุนจำนวนมากก็หมายความว่าไทยกำลังเชื่อมโยงตัวเองเข้ากับวัฏจักรการลงทุน AI ของโลกมากขึ้นด้วย
โจทย์จึงไม่ได้อยู่ที่การตั้งคำถามว่าไทยควรรับหรือไม่รับการลงทุนด้าน AI และ Data Center หากแต่อยู่ที่ว่า การลงทุนที่ไหลเข้ามากำลังสร้าง ‘ฐานเศรษฐกิจ’ ที่สามารถสร้างมูลค่าเพิ่มให้ประเทศในระยะยาวได้มากเพียงใด ทั้งในแง่รายได้ การจ้างงาน เทคโนโลยี ทักษะแรงงาน และการต่อยอดธุรกิจในประเทศ เพราะหากการลงทุนส่วนใหญ่หยุดอยู่เพียงการนำโครงสร้างพื้นฐานเข้ามาตั้งในไทย โดยมูลค่าเพิ่มส่วนสำคัญยังอยู่ภายนอกประเทศ ประโยชน์ทางเศรษฐกิจที่เกิดขึ้นจริงอาจแตกต่างจากตัวเลขเม็ดเงินลงทุนที่ปรากฏอย่างมาก
ภาพของ AI และ Data Center ที่กำลังขยายตัว จึงไม่ได้เป็นเพียงเรื่องของการเปลี่ยนผ่านทางเทคโนโลยี แต่เริ่มเข้ามามีบทบาทต่อเครื่องยนต์เศรษฐกิจไทยอย่างชัดเจนมากขึ้น ทั้งในมิติของการลงทุนและการส่งออก โดยเฉพาะเมื่อความต้องการโครงสร้างพื้นฐาน AI ของโลกกำลังส่งต่อมายังห่วงโซ่การผลิตของไทย ทำให้วัฏจักรเทคโนโลยีรอบนี้เข้ามาเติมแรงส่งให้กับเศรษฐกิจในช่วงที่เครื่องยนต์ภายในประเทศยังเผชิญข้อจำกัด
ประเด็นที่น่าจับตามอง คือ กระแส AI และ Data Center ที่ไหลเข้าสู่ไทยมากขึ้นเท่าไร คำถามเรื่อง ‘ความร้อนแรง’ ของวัฏจักรลงทุนก็ยิ่งหลีกเลี่ยงได้ยากขึ้น เพราะการเติบโตที่ขับเคลื่อนด้วยความต้องการเทคโนโลยีจากต่างประเทศ ย่อมมาพร้อมความเสี่ยงหากวงจรดังกล่าวเกิดการชะลอตัว โดยเฉพาะในจังหวะที่การลงทุนและการส่งออกของไทยเริ่มได้รับแรงส่งจาก AI มากขึ้นเรื่อยๆ ประเด็นจึงไม่ได้อยู่เพียงว่าไทยจะคว้าโอกาสจากคลื่นเทคโนโลยีนี้ได้มากเพียงใด แต่อยู่ที่ว่า หากคลื่นดังกล่าวลดความแรงลง เศรษฐกิจไทยจะรับแรงกระเพื่อมได้มากน้อยแค่ไหน
วิเชียร แก้วสมบัติ ผู้อำนวยการสถาบันยุทธศาสตร์การค้า มหาวิทยาลัยหอการค้าไทย ระบุว่า กระแสการลงทุน AI และ Data Center กำลังมีบทบาทต่อเศรษฐกิจไทยมากขึ้น โดยไทยได้รับประโยชน์ทั้งจากการส่งออกสินค้าอิเล็กทรอนิกส์ที่เกี่ยวข้องกับ AI และเม็ดเงินลงทุนโดยตรงจากต่างประเทศ (FDI) ในธุรกิจ Data Center ซึ่งแรงส่งดังกล่าวสะท้อนผ่านการลงทุนภาคเอกชนของไทยที่เร่งตัวต่อเนื่อง 5 ไตรมาส โดยเฉพาะไตรมาส 2/2569 ที่การลงทุนด้านเครื่องจักรและเครื่องมือขยายตัว 16.6% ขณะที่การก่อสร้างขยายตัวเพียง 1.1% ส่วนการส่งออกไตรมาส 2/2569 ขยายตัว 16.1% มีมูลค่าประมาณ 3.23 ล้านล้านบาท เพิ่มขึ้นจากไตรมาสก่อน 221,827 ล้านบาท ท่ามกลางการใช้จ่ายภายในประเทศที่ชะลอตัว
แรงส่งจากวัฏจักร AI จึงเริ่มเห็นได้ตั้งแต่ต้นน้ำถึงปลายน้ำ ตั้งแต่การลงทุนในเครื่องจักร อุปกรณ์ และเทคโนโลยี ไปจนถึงการผลิตและส่งออกสินค้าอิเล็กทรอนิกส์ โดยเฉพาะอุปกรณ์สื่อสาร ชิ้นส่วนคอมพิวเตอร์ และแผงวงจรที่เกี่ยวข้องกับความต้องการ Data Center สะท้อนว่าเศรษฐกิจไทยกำลังเชื่อมโยงกับวัฏจักรการลงทุนเทคโนโลยีของโลกมากขึ้น
แต่เมื่อ AI เข้ามาเป็นแรงส่งของเศรษฐกิจมากขึ้น คำถามสำคัญจึงไม่ได้อยู่เพียงว่าไทยจะได้ประโยชน์จากคลื่นลงทุนนี้มากแค่ไหน แต่อยู่ที่ว่า แรงส่งดังกล่าวมีความยั่งยืนเพียงใด เพราะหากการเติบโตของการลงทุนและการส่งออกส่วนหนึ่งพึ่งพาความต้องการจากบริษัทเทคโนโลยีรายใหญ่ของโลก การเปลี่ยนแปลงเพียงเล็กน้อยในแผนลงทุนของกลุ่ม Hyperscaler ก็อาจส่งผ่านมายังภาคการผลิต การส่งออก และการเติบโตของเศรษฐกิจไทยได้
ประเด็นนี้จึงนำไปสู่การประเมินฉากทัศน์ความเสี่ยงของศูนย์พยากรณ์เศรษฐกิจและธุรกิจ มหาวิทยาลัยหอการค้าไทย ที่นำ ความยั่งยืนของวัฏจักรการลงทุน AI/Hyperscaler มาวิเคราะห์ผลกระทบต่อเศรษฐกิจไทย โดยตั้งคำถามสำคัญว่า หากบริษัทเทคโนโลยีรายใหญ่เริ่มชะลอการลงทุนลงจากระดับที่คาดการณ์ไว้ เศรษฐกิจไทยซึ่งกำลังได้รับแรงส่งจากวัฏจักรดังกล่าวจะได้รับผลกระทบมากน้อยเพียงใด
ทั้งนี้ ข้อมูลของศูนย์พยากรณ์เศรษฐกิจและธุรกิจ มหาวิทยาลัยหอการค้าไทย โดยสรุปว่า AI และ Data Center กำลังกลายเป็นแรงส่งใหม่ของเศรษฐกิจไทย ผ่าน 2 ช่องทางหลัก ทั้งการส่งออกฮาร์ดแวร์และชิ้นส่วนที่เกี่ยวข้องกับ AI และการลงทุนจากต่างประเทศในธุรกิจ Data Center ทำให้วัฏจักรเทคโนโลยีโลกเข้ามามีบทบาทต่อการส่งออกและการลงทุนของไทยมากขึ้น
อย่างไรก็ตาม แรงส่งดังกล่าวก็มีอีกด้านที่ต้องจับตา หาก Hyperscaler ชะลอการลงทุนและทำให้คำสั่งซื้อหรือการลงทุนใหม่ที่ไทยได้รับลดลง 10% ผลกระทบต่อเศรษฐกิจไทยอาจอยู่ที่ 58,421 ล้านบาท หรือทำให้จีดีพีลดลง 0.29% จากกรณีฐาน และหากลดลง 20% ผลกระทบจะเพิ่มเป็น 116,842 ล้านบาท หรือจีดีพีลดลง 0.58% สะท้อนว่าเมื่อไทยพึ่งพาวัฏจักร AI มากขึ้น การเปลี่ยนแปลงของการลงทุนเทคโนโลยีโลกย่อมส่งแรงกระเพื่อมมายังเศรษฐกิจไทยได้มากขึ้น
ผลประโยชน์จากการเติบโตของ AI ยังไม่ได้กระจายทั่วทั้งระบบเศรษฐกิจ กิจกรรมส่วนใหญ่กระจุกอยู่ในกลุ่มไฮเทค เซมิคอนดักเตอร์ อิเล็กทรอนิกส์ และ Digital Infrastructure ขณะที่ผู้ส่งออกเทคโนโลยีเพียง 1% ครองส่วนแบ่งการส่งออกในกลุ่มนี้ถึง 85% และภาคเทคโนโลยีใช้แรงงานน้อยกว่าอุตสาหกรรมดั้งเดิม จึงเกิดภาพ K-shaped Economy ที่กลุ่มเทคโนโลยีเติบโตเร็ว ขณะที่เอสเอ็มอีและธุรกิจดั้งเดิมยังได้รับแรงส่งจำกัด
ดังนั้น จากนี้โจทย์ของไทยจึงไม่ใช่เพียงการคว้าโอกาสจาก AI และ Data Center แต่คือการทำให้แรงส่งจากเทคโนโลยีกลายเป็นการเติบโตที่กระจายตัวและยั่งยืน เพราะหากวัฏจักรการลงทุนของ Hyperscaler เปลี่ยนทิศ ผลกระทบอาจเกิดขึ้นพร้อมกันทั้งการส่งออกและการลงทุน และสะท้อนกลับมายังเศรษฐกิจไทยได้อย่างมีนัยสำคัญ ดังนั้นโจทย์ของไทยอาจไม่ใช่การตอบให้ได้ว่า AI กำลังเป็นฟองสบู่หรือไม่ แต่คือการเตรียมเศรษฐกิจให้พร้อมว่า หากวันหนึ่งฟองอากาศของความคาดหวังเริ่มบางลง ไทยจะเหลือ ‘มูลค่าจริง’ จากคลื่น AI ไว้มากเพียงใด.