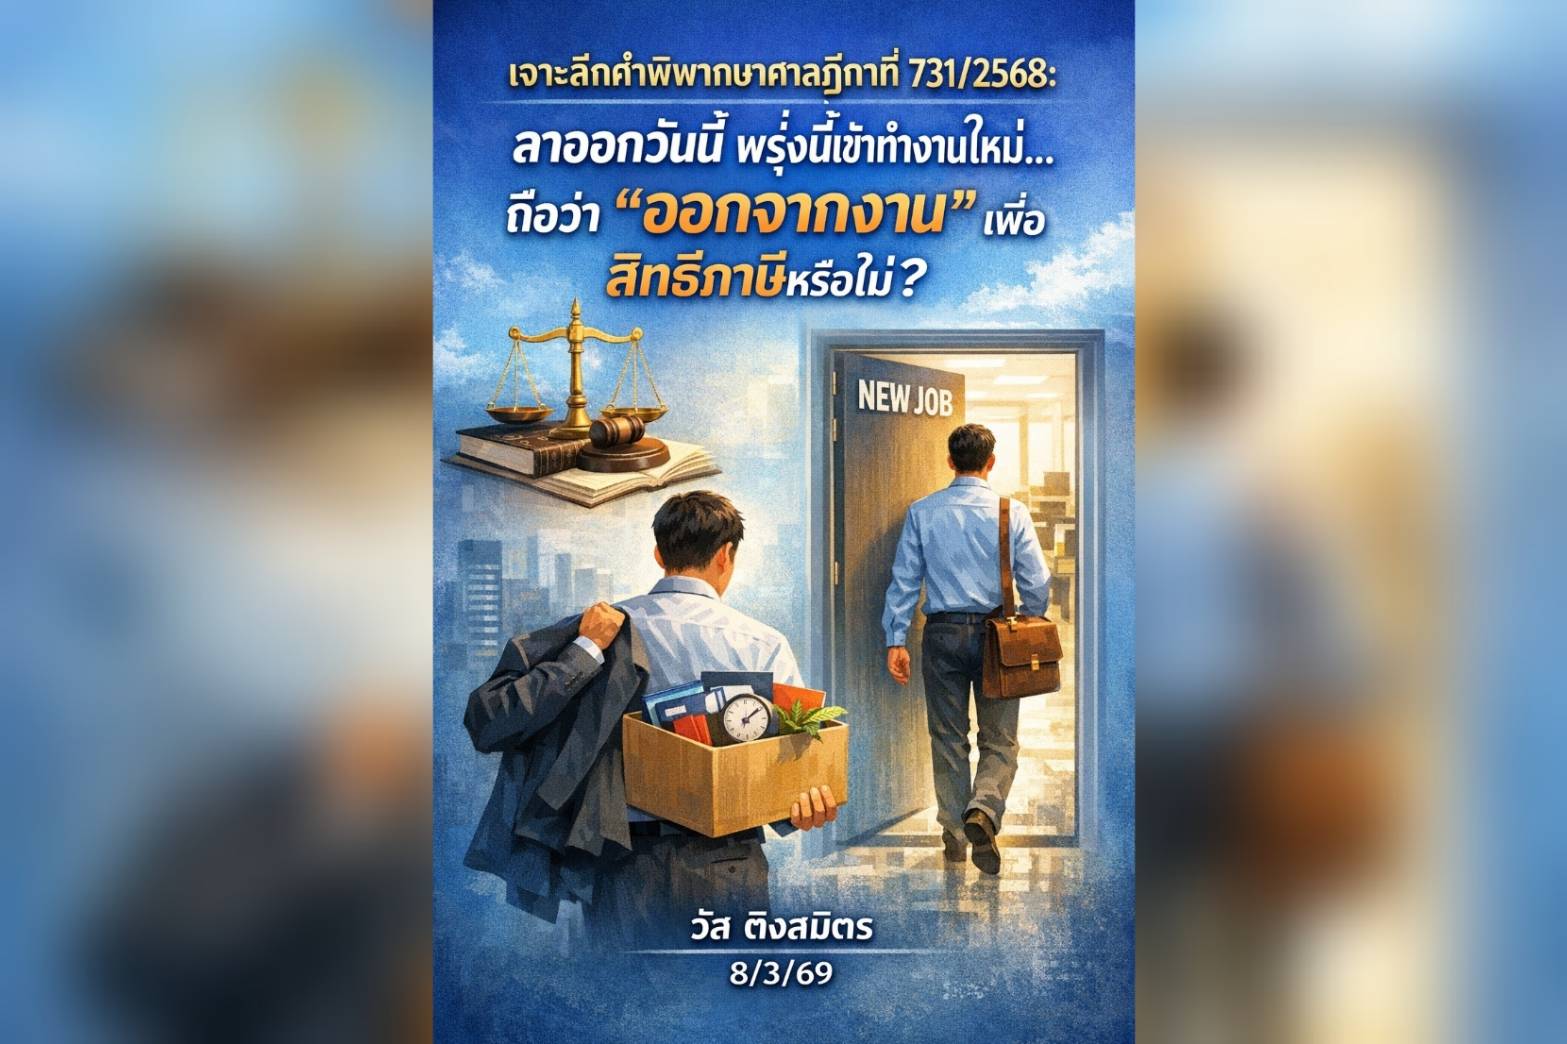
8 มี.ค.2569- วัส ติงสมิตร นักวิชาการอิสระ โพสต์เฟซบุ๊กเรื่องเจาะลึกคำพิพากษาศาลฎีกาที่ 731/2568: ลาออกวันนี้ พรุ่งนี้เข้าทำงานใหม่… ถือว่า “ออกจากงาน” เพื่อสิทธิภาษีหรือไม่? เนื้อหาระบุว่า หลายคนอาจเคยสงสัยว่า หากบริษัทมีการปรับโครงสร้างองค์กร แล้วให้พนักงาน “เซ็นใบลาออก” เพื่อรับเงินก้อนก้อนหนึ่ง (Ex-Gratia) จากนั้นค่อย “เซ็นสัญญาจ้างใหม่” เข้าทำงานที่เดิมในวันถัดไปทันที กรณีแบบนี้จะถือว่าเป็นการ “ออกจากงาน” ตามกฎหมายสรรพากร เพื่อนำเงินก้อนนั้นไปแยกคำนวณภาษี (ใบแนบ) ตามมาตรา 48 (5) ได้หรือไม่? วันนี้เรามีคำตอบชัด ๆ จากคำพิพากษาศาลฎีกาล่าสุดมาฝากกันครับ!
ที่มาของคดี: เงินหลักล้านกับภาษีที่ต้องจ่าย
โจทก์ (พนักงาน) ทำงานกับบริษัทหลักทรัพย์แห่งหนึ่งมาอย่างยาวนาน (นับอายุงานต่อเนื่องมา 12 ปี) ต่อมาบริษัทมีการปรับโครงสร้าง จึงให้โจทก์ลาออกและจ่ายเงิน “ด้วยไมตรีจิต” และเงินชดเชยวันหยุด รวมกว่า 16.3 ล้านบาท
หลังจากลาออกเพียง 1 วัน โจทก์ก็เซ็นสัญญาจ้างใหม่กับบริษัทเดิมทันที!
ฝั่งพนักงาน: นำเงิน 16.3 ล้านนี้ไปแยกคำนวณภาษี (ใบแนบ ภ.ง.ด. 91) เพราะถือว่าออกจากงานแล้ว
ฝั่งสรรพากร: ไม่ยอม! บอกว่าลาออกแล้วทำงานต่อที่เดิมทันทีแบบนี้ ไม่ถือว่าออกจากงานจริง ต้องนำเงิน 16.3 ล้านไปรวม
คำนวณภาษีเงินได้ปกติ (ซึ่งจะทำให้เสียภาษีฐานสูงสุด 35% บานเบอะ!)
ศาลฎีกาวินิจฉัยอย่างไร? (จุดตัดสินคดี)
ศาลไม่ได้มองแค่ “ตัวอักษร” ในใบลาออก แต่มองไปที่ “ความจริงที่เกิดขึ้น” (Substance over Form) โดยมีหลักเกณฑ์การพิจารณาดังนี้ครับ: 1. การสิ้นสุดสัญญาจ้างเดิม: ศาลพบว่าสัญญาจ้างใหม่มีเนื้อหาเปลี่ยนไปอย่างชัดเจน เช่น เงินสมทบกองทุนสำรองเลี้ยงชีพลดลง, สวัสดิการเปลี่ยน, รหัสพนักงานใหม่ และที่สำคัญคือ “เริ่มนับอายุงานใหม่จาก 1” 2. เจตนาของนายจ้าง: การที่บริษัทระดมจ่ายเงินก้อนโตให้พนักงานที่ลาออก (และไม่ใช่ทุกคนที่จะได้กลับมาทำงานใหม่) แสดงว่าบริษัทต้องการ “ปิดจบบัญชี” กับสัญญาจ้างเดิมอย่างแท้จริง 3. เปรียบเทียบกับอดีต: ในอดีตโจทก์เคยย้ายบริษัทในเครือแบบ “โอนย้าย” ซึ่งนับอายุงานต่อเนื่องและไม่มีการจ่ายเงินก้อน แต่ครั้งนี้ต่างออกไปชัดเจน
บทสรุปประเด็นแรก: ศาลตัดสินว่า “ถือเป็นการออกจากงาน” ตามประมวลรัษฎากร มาตรา 48 (5) แล้ว! แม้จะกลับเข้าทำงานในวันรุ่งขึ้นก็ตาม
แต่… สิทธิทางภาษีไม่ได้มีให้ “ทั้งหมด”
แม้จะถือว่าออกจากงาน แต่การนำเงินก้อนไปใส่ใน “ใบแนบ” เพื่อประหยัดภาษีนั้น มีกฎเหล็กตาม ประกาศอธิบดีกรมสรรพากร (ฉบับที่ 45) กำหนดไว้ว่า:
เงินที่ได้จากการลาออกโดยสมัครใจ (ไม่ใช่การเลิกจ้างตามกฎหมายแรงงาน) จะนำมาแยกคำนวณภาษีได้ “ไม่เกินเพดาน”
สูตรคำนวณเพดาน: เงินเดือนเดือนสุดท้าย x จำนวนปีที่ทำงาน
ในคดีนี้: โจทก์เงินเดือนสุดท้าย 703,500 บาท อายุงาน 12 ปี เพดานสิทธิ = $703,500 \times 12 = 8,442,000$ บาท ผลคือ: โจทก์มีสิทธินำเงินมาแยกคำนวณภาษีได้เพียง 8.4 ล้านบาท เท่านั้น ส่วนที่เกินจากนี้ต้องนำไปรวมเสียภาษีเงินได้ตามปกติครับ!
บทเรียนสำหรับลูกจ้างและฝ่ายบุคคล (HR)
คำพิพากษานี้เป็นบรรทัดฐานที่สำคัญมากสำหรับการบริหารจัดการพนักงานและการวางแผนภาษี: 1. ความชัดเจนของสัญญา: หากต้องการให้ถือว่าเป็นการออกจากงานจริง สัญญาจ้างใหม่ต้องมีการเปลี่ยนแปลงสาระสำคัญ และต้องมีการระงับสิทธิเดิม (เช่น การเริ่มนับอายุงานใหม่) อย่างชัดแจ้ง 2. หลักฐานการจ่ายเงิน: เงินที่จ่ายต้องระบุวัตถุประสงค์ให้ชัดเจนว่าเป็นเงินเนื่องจากการออกจากงาน 3. ระวังเพดานภาษี: พนักงานที่ได้รับเงินก้อนโตกว่า เงินเดือนสุดท้าย x อายุงาน ต้องเตรียมใจเผื่อค่าภาษีในส่วนที่เกินเพดานไว้ด้วยนะครับ
สรุปส่งท้าย
คดีนี้ถือเป็นชัยชนะครึ่งทางของผู้เสียภาษี ศาลให้ความสำคัญกับข้อเท็จจริงมากกว่ารูปแบบ แต่ก็ยังคงความเคร่งครัดในหลักเกณฑ์ของกรมสรรพากรเพื่อไม่ให้มีการเลี่ยงภาษีจนเกินพิกัดครับ
ข่าวที่เกี่ยวข้อง
ชำแหละ 5 จุดบอด 'มูลนิธิการกุศล' จี้รัฐยกเครื่องกฎหมาย อุดช่องโหว่ก่อนประชาชนหมดศรัทธา
วัส ติงสมิตร นักวิชาการอิสระ อดีตผู้พิพากษาอาวุโสในศาลฎีกา โพสต์เฟซบุ๊กว่า เมื่อการกุศลกลายเป็นเกราะบังหน้า: วิกฤตธรรมาภิบาลมูลนิธิ และช่องโหว่ทางกฎหมายที่รัฐต้องอุด
อดีตผู้พิพากษาอาวุโสผ่าปมร้อนศาลรัฐธรรมนูญชี้ขาดอำนาจศาลฎีกาได้หรือไม่!
วัส ติงสมิตร นักวิชาการอิสระ อดีตผู้พิพากษาอาวุโสในศาลฎีกา
ศุภชัยแจง 5 ข้อจัดระเบียบประชุม กมธ.ไม่ได้ลดอำนาจการตรวจสอบ
นายศุภชัย ใจสมุทร สส.แบบบัญชีรายชื่อ พรรคภูมิใจไทย รองประธานคณะกรรมาธิการการกฎหมาย การยุติธรรมและสิทธิมนุษยชน เขียนข้อความผ่านเฟซบุ๊ก
'ธารินี' กระซวก 'ไอซ์' เปิดประเด็นใหม่เก่ง แล้วคำถามเรื่องตัวเองจะตอบเมื่อไหร่
ดร.ธารินี วรินทรากุล เป็นนักวิชาการอิสระ โพสต์ข้อความถึงน.ส.รักชนก ศรีนอก หรือ “ไอซ์” ส.ส.บัญชีรายชื่อพรรคประชาชนว่าเปิดประเด็นใหม่เก่ง แล้วคำถามเรื่องตัวเองจะตอบเมื่อไรคะ คุณไอซ์?
‘วัส’ วิเคราะห์ ‘โสภณ’ จัดระเบียบ 'กมธ.สภา' ทำเกินอำนาจหรือไม่?
นายวัส ติงสมิตร นักวิชาการอิสระ อดีตผู้พิพากษาอาวุโสในในศาลฎีกา โพสต์เฟซบุ๊ก “วัส ติงสมิตร กฎหมายและบ้านเมือง” เรื่องจัดระเบียบสภา หรือ ตัดทอนอำนาจตรวจสอบ? วิเคราะห์กรณี "โสภณ" เคาะแนวทาง 35 กมธ.
อดีตผู้พิพากษาฯ อธิบายชัด ความเห็น 'กก.สันติสุข' ชี้ 'ทักษิณ' ไม่เข้าเกณฑ์นิรโทษฯ ชอบด้วยกม.
วัส ติงสมิตร อธิบายทำไมความเห็นของกรรมการสันติสุข ชี้ ‘ทักษิณ’ ไม่เข้าเกณฑ์นิรโทษกรรม จึงถูกต้องและชอบด้วยกฎหมาย