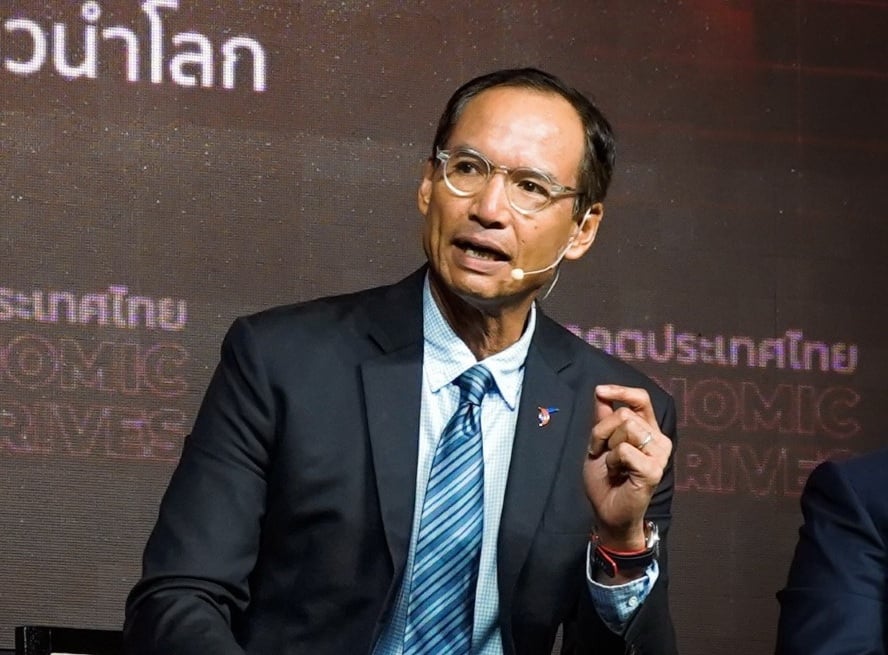
2 ก.ค.2566-นายกรณ์ จาติกวณิช อดีตหัวหน้าพรรคชาติพัฒนากล้า โพสต์เฟซบุ๊กส่วนตัวระบุว่า สุดสัปดาห์วันนี้ มาชวนคุยเรื่องปัญหา ‘ส่วนต่างดอกเบี้ย’ และวิธีการ “ลดดอกเบี้ยเงินกู้” ในไทยกันครับ
ผมเคยเล่าเชิงเปรียบเทียบว่าที่ออสเตรเลีย ส่วนต่างดอกเบี้ยเงินฝากประจำกับดอกเบี้ยเงินกู้ซื้อบ้านห่างกันเพียง 1% ในขณะที่ในตลาดการเงินไทยห่างกันถึง 5% ในไทยมีธนาคารให้บริการสินเชื่อซื้อบ้านถึง 15 ธนาคาร แต่อัตราดอกเบี้ยทุกธนาคารต่างกันน้อยมาก การเพิ่มจำนวนธนาคารจึงไม่ใช่คำตอบทั้งหมด เหตุผลที่ดอกเบี้ยเงินกู้เราสูงมีหลากหลาย ข้อเท็จจริงคือธนาคารไทยมีสัดส่วนทุนเทียบกับสินทรัพย์เสี่ยงที่สูงเมื่อเทียบกับที่อื่น ความหมายคือถึงแม้รายได้ธนาคารดูเหมือนสูง แต่อัตราการทำกำไร (เมื่อเทียบกับทุนที่สูง) ของธนาคารไทยกลับค่อนข้างตํ่า – พูดง่ายๆ คือรายได้เยอะแต่กำไรน้อย แบบนี้แย่ทั้งกับผู้ใช้บริการและผู้ถือหุ้นธนาคาร และแย่กับระบบเศรษฐกิจโดยรวม
กฎหมายการยึดหลักประกันก็ไม่เอื้อต่อการสะสางการจัดการกับหนี้เสียได้อย่างรวดเร็ว ประเด็นนี้ก็เป็นเหตุให้ลูกหนี้ดีต้องแบบรับภาระของลูกหนี้เสียด้วยอัตราเงินกู้ที่สูงเกินควร ฝ่ายกำกับให้ความสำคัญกับความมั่นคงของธนาคารสูง หลังวิกฤติต้มยำกุ้งปี 2540 ทัศนคติการปกป้องธนาคารจึงเป็น วัฒนธรรมหลักในการออกนโยบาย แต่ความมั่นคงที่สูงมีต้นทุนเสมอ (เช่นเดียวกับกำลังผลิตไฟฟ้าที่สูงมากที่ทำให้ค่าไฟแพง หรือเงินคงคลังที่สูงที่ทำให้รัฐบาลมีภาระดอกเบี้ยที่สูงด้วย) ถูกแล้วที่ฝ่ายการเมืองต้องหาวิธีลดภาระดอกเบี้ยของประชาชน ซึ่งในบริบทของเมืองไทยที่ประชาชนจำนวนมากยังกู้เงินจากธนาคารไม่ได้ จึงหมายถึงการเพิ่มโอกาสให้คนไทยสามารถกู้ยืมเงินในระบบธนาคารให้มากขึ้นด้วย
ในความคิดของผม เรื่องที่ควรต้องทำพร้อมกันจึงมีหลายเรื่อง ผมขอเสนอ 4 เรื่อง ส่วนใครมีความคิดเห็นอื่นเพิ่มเติมลองแชร์กันนะครับ 1. #ปฏิรูประบบธนาคาร ให้เป็น Open Data Banking – ซึ่งความหมายหลักคือปฏิวัติหลักการเพื่อให้กรรมสิทธิ์ข้อมูลของลูกค้าเป็นของลูกค้า (ไม่ใช่ของธนาคาร) และลูกค้าสามารถอนุมัติให้ธนาคารอื่นๆ ทุกธนาคารสามารถเข้าถึงข้อมูลของตนที่ธนาคารใดธนาคารหนึ่งได้ เมื่อเข้าถึงข้อมูลได้ก็จะเกิดการแข่งขันทันที – Open Data Banking จะเป็นระบบที่ทำให้เกิดการแข่งขันขึ้นจริงระหว่างธนาคาร และส่งผลมากกว่าการเพิ่มจำนวนธนาคารในระบบเดิม
2. #แก้กฎหมายเครดิตบูโร เปลี่ยนระบบ credit bureau เป็นระบบ credit score ด้วยการเพิ่มประเภทข้อมูลที่ใช้ในการประเมินความน่าเชื่อถือของผู้ประสงค์จะกู้ นำไปสู่การ #ยกเลิกแบล็กลิสต์ โดยพฤตินัย
3. #เพิ่มการแข่งขัน ด้วยการเพิ่มผู้เล่น โดยเฉพาะผู้เล่นที่ใช้เทคโนโลยีเพื่อช่วยลดต้นทุนการให้บริการ (อย่างเช่น digital bank หรือที่แบงก์ชาติเรียกว่า virtual bank)
4. #ทบทวนกลไกการบังคับสัญญาการกู้ยืม เพื่อให้มีการสะสางหนี้เสียได้อย่างมีประสิทธิภาพ เราต้องยอมรับว่าเรื่องนี้ละเอียดอ่อนแต่ก็มีความสำคัญ
คนไทยจะได้ 1) กู้เงินในอัตราดอกเบี้ยที่ถูกลง 2) การแข่งขันเพิ่มมากยิ่งขึ้น โดยไม่ต้องทุ่มเพิ่มทรัพยากรลงไปในการขยายระบบธนาคารมากเกินไป
ข่าวที่เกี่ยวข้อง
‘ผู้ว่าฯธปท.’กางแผน5มาตรการใหม่คุมทอง-BNPL/ย้ำคงดอกเบี้ย1%เหมาะสม
‘ผู้ว่าฯ ธปท.’ กางแผนออก 5 มาตรการกำกับดูแลการเงินใหม่ ปักธงคุมซื้อขายทองคำเกิน 10 ล้านบาท-ออกใบอนุญาต BNPL และยกระดับกำกับ Non-Bank วางเป้าปี 2570 เร่งแก้หนี้ครัวเรือน เพิ่มสินเชื่อเอสเอ็มอี และคุ้มครองผู้ใช้บริการทางการเงิน ยืนยันคงดอกเบี้ยนโยบาย 1% เหมาะสมกับเศรษฐกิจไทย พร้อมทบทวนหากเศรษฐกิจฟื้นแรง-เงินเฟ้อไม่ลดตามคาด
ปชป. ชำแหละโซลาร์ล้านหลัง ตั้งเกณฑ์เอื้อทุนใหญ่ เปิดช่องกินหัวคิว บีบรายย่อยถอนตัว
ปชป. สับเละเกณฑ์โซลาร์ล้านหลัง ส่อเอื้อทุนใหญ่-เปิดช่องกินหัวคิว จี้รัฐทบทวนเงื่อนไขโซลาร์รูฟท็อป วางแบงก์การันตีสูงลิ่ว บีบ SMEs พ้นทาง ชี้เป้า 1 ล้านหลังใน 10 เดือนเป็นไปไม่ได้ ไร้แววทำได้จริงนอกจากขายโควตา
‘ธอส.’ลุยสินเชื่อ Reverse Mortgage รองรับสังคมสูงวัย
‘ธอส.’ ลุยสินเชื่อ Reverse Mortgage รองรับสังคมสูงวัย ตั้งแต่ 60-80 ปี ชูเปลี่ยนให้บ้านเป็นรายได้ มีเงินใช้จ่ายรายเดือน เคาะวงเงินกู้สูงสุดไม่เกิน 10 ล้านบาท ดอกเบี้ย 6.25% ต่อปี ตลอดอายุสัญญา
เปิดเงื่อนไขสินเชื่อบ้านคนละหลัง PLUS ผ่อนเริ่มต้นล้านละ 3,600 บาท
รัฐบาล แจ้ง เงื่อนไขสินเชื่อบ้านคนละหลัง PLUS หลัง ธอส. เปิดรับกู้แล้ว ดอกเบี้ยเริ่มต้น 2.60% ผ่อนเริ่มต้นล้านละ 3,600 บาท