หนี้อุปโภคบริโภคส่วนบุคคลประมาณ 5.2 ล้านล้านบาท เป็นสัดส่วนไม่น้อยกว่าร้อยละ 35 ของหนี้สินครัวเรือนทั้งระบบซึ่งมียอดหนี้คงค้าง 14.764 ล้านล้านบาท หากรวมหนี้เพื่อธุรกิจสำหรับรายย่อยเรียกโดยรวมว่าหนี้สินครัวเรือนที่ไม่มีหลักประกันจะเป็นร้อยละ 53 ของหนี้สินครัวเรือน ส่วนที่เหลือร้อยละ 47 เป็นหนี้ครัวเรือนที่มีหลักประกัน เช่นหนี้บ้าน หนี้เช่าซื้อรถยนต์ จักรยานยนต์
การติดหล่มหนี้ครัวเรือนที่ไม่มีหลักประกันจะเป็นเรื่องที่พูดในครั้งนี้ โดยเฉพาะหนี้อุปโภคบริโภคประมาณ 5.2 ล้านล้านบาทว่าจะนำพาเศรษฐกิจประเทศไปข้างหน้า หรือ จะพาถอยหลัง ทั้งประชาชนในฐานะผู้กู้ก็มีโอกาสติดหล่ม โดยเฉพาะกลุ่มที่ได้รับผลกระทบจากโควิด-19 โรคอุบัติใหม่ ต้องพะวงกับการชำระหนี้
การบริโภคของประชาชนเป็นหนึ่งในเครื่องยนต์กระตุ้นให้มีการเติบโตทางเศรษฐกิจ แต่การบริโภคที่เกินสมควรโดยเฉพาะที่เกิดจากการก่อหนี้จำนวนมาก ก็จะสร้างปัญหาเกินความสามารถในการชำระหนี้จนต้องมาร่วมมหกรรมแก้ไขหนี้กัน
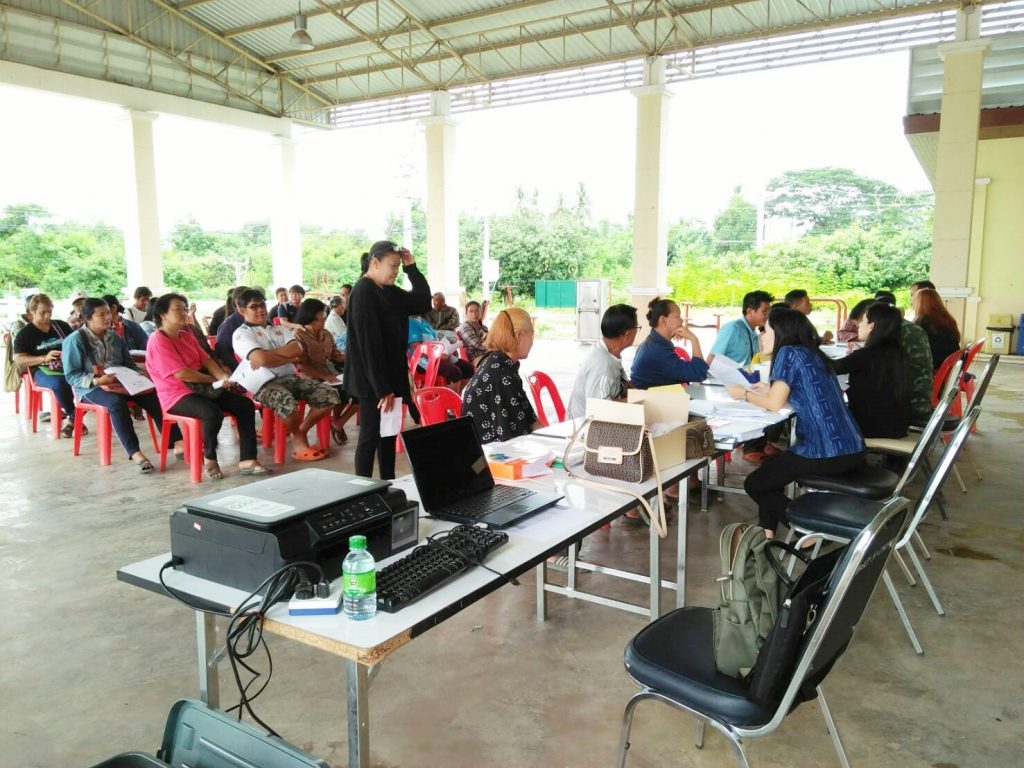
มหกรรมร่วมใจแก้หนี้สัญจร ครั้งที่ 2 ได้จบลงแล้วที่ขอนแก่น ผลลัพธ์ในความพยายามแก้ไขหนี้ครัวเรือน จำนวน 520000 ราย ที่ได้รับการแก้ไข ในทุกกลุ่มหนี้เช่น หนี้บัตรเครดิต สินเชื่อรายย่อย เช่าซื้อ เพื่อการศึกษา ลูกหนี้มาจากสถาบันการเงิน ต่าง ๆ รวมถึง กองทุนเงินให้กู้ยืมเพื่อการศึกษา ( กยศ ) ส่วนหนี้ข้าราชการครู ตำรวจ ที่ใช้บริการจากสหกรณ์ออมทรัพย์ ได้รับการแก้ไขหนี้แล้วเสร็จร้อยละ 64 ( ข้อมูล ไทยคู่ฟ้า กย.2565 )
จากหนี้เสียครัวเรือน จำนวน 2.9 ล้านราย ยอดหนี้ 4 แสนล้านบาท เป็นการยากที่จะคาดเดาว่าหนี้เสียครัวเรือนอีกกว่า 2 ล้านรายมีสภาพเป็นอย่างไร มองในแง่ดีอาจได้รับการแก้ไขปัญหาโดยสถาบันการเงินที่เป็นแหล่งเจ้าหนี้เอง
งานมหกรรมร่วมใจแก้หนี้ ยังมีอีก 3 ครั้ง ที่ จังหวัด เชียงใหม่ หาดใหญ่และชลบุรี ทั้งหมดจะจัดภายในเดือน มกราคม 2566 ซึ่งสอดรับกับนโยบายรัฐบาลที่ให้เป็นปีแห่งการแก้หนี้
ลูกหนี้ จะได้ความมั่นใจในการเข้าร่วมงาน มีเจ้าหน้าที่ระดับสูงของสถาบันการเงินที่มีอำนาจในการตัดสินใจ มีพี่เลี้ยงช่วยลูกหนี้ให้คำแนะนำในการแก้หนี้ ไม่ว่าจะเป็น ทีมงาน ธปท. ทีมงานหมอหนี้ จึงเป็นโอกาสทองของลูกหนี้ที่เหลือเวลา 2 เดือนที่จะได้รับการดูแลจากสถาบันการเงินพร้อมหน่วยงานที่กำกับดูแลอย่างเต็มที่
อย่างไรก็ดีแนวโน้มหนี้ครัวเรือนของไทยยังคงสูงขึ้นอย่างมีนัยสำคัญเมื่อเทียบกับช่วงเวลาก่อนวิกฤตโควิด ซึ่งมีอัตราส่วนที่ ร้อยละ 78.7 ต่อผลิตภัณฑ์รวมประชาชาติ ( จีดีพี )ในไตรมาสแรกของปี2562 เพิ่มขึ้นเป็นร้อยละ 88.2 ณ.มิถุนายน 2565 จึงเป็นที่มาของความกังวลต่อภาระหนี้สินครัวเรือนของประชาชนที่เพิ่มขึ้น
ปัจจุบันสินเชื่ออุปโภคบริโภคมีการเติบโตสูงสุดร้อยละ 18.6 ในไตรมาสที่ผ่านมา ขณะที่การก่อหนี้ก้อนใหญ่ เช่น ซื้อบ้าน รถยนต์มีการขยายตัวน้อยกว่าเพียงร้อยละ 4.1 และ 0.3 ตามลำดับ ดังนั้นถ้าเรายังคาดหวังให้หนี้สินครัวเรือนต่อจีดีพีลดลงอย่างมีนัยสำคัญ การเติบโตของจีดีพีประเทศจะต้องมีการเร่งขยายตัวไม่น้อยกว่าการเติบโตหนี้ จากการประชุมเอเปคที่จัดขึ้นที่กรุงเทพเมื่อสัปดาห์ก่อน กับโมเดล BCG ( Bio-Circular-Green ) ของไทยซึ่งจะเป็นต้นแบบการขยายตัวทางเศรษฐกิจที่ยั่งยืนลดความเหลื่อมล้ำของการกระจายรายได้ และการลงทุนตรงจากนักลงทุนต่างประเทศในโครงการ EEC ก็จะเป็นตัวเร่งการขยายตัวทางเศรษฐกิจเช่นกัน
ตรรกะทางคณิตศาสตร์ หากต้องการให้สัดส่วนหนี้ครัวเรือนต่อจีดีพีให้อยู่ใกล้เคียงก่อนวิกฤตโควิด เราต้องลดตัวเลขหนี้ครัวเรือนซึ่งเป็นตัวเศษลง ยกตัวอย่างลดหนี้อุปโภคบริโภคลงไปครึ่งหนึ่งจากร้อยละ 35 ให้เหลือร้อยละ 17.5 จะทำให้หนี้ครัวเรือนต่อจีดีพีลดลงโดยอนุมานจากร้อยละ 88.2 เหลือ 77.5 ซึ่งใกล้เคียงกับก่อนเกิดโควิดที่ร้อยละ 78.7 ในปี 2562 เรายังเห็นว่าน่าจะมีการนำรายได้ต่อหัวของประชาชน เข้ามาร่วมการกำหนดกรอบสัดส่วนหนี้ครัวเรือนต่อจีดีพี ตัวอย่าง เช่น จีน สิงคโปร์ ไทยมี GDP ตัวหัวอยู่ที่ us$18110 100845 และ 19476 โดยมีสัดส่วนหนี้ครัวเรือนต่อจีดีพี ที่ 52.6 54.7 และ 78.7 ตามลำดับในปี 2562
พฤติกรรมการใช้จ่าย เพื่อซื้อสินค้าอุปโภคบริโภค มีปัจจัยหลายประการ เช่น ประสบการณ์ชีวิตของแต่ละคน ฐานะการเงินครัวเรือน การปลูกฝังค่านิยมในการใช้จ่าย การออม รวมถึงพัฒนาการทางสังคมที่เปลี่ยนแปลงไปตามกาลเวลา เป็นต้น ปัจจัยเปล่านี้จะเป็นองค์ประกอบสำคัญในการสร้างอุปทานของหนี้อุปโภคบริโภค
แหล่งเงินกู้ที่สำคัญสำหรับหนี้ครัวเรือน ณ. มิถุนายน 2565 รวม 14.76 ล้านล้านบาทได้แก่ ธนาคารพาณิชย์ สถาบันการเงินเฉพาะกิจ สหกรณ์ออมทรัพย์ บริษัทบัตรเครดิต ลิสซิ่ง และ อื่น ๆ จำนวนเงิน 6.31 4.13 2.18 1.62 และ 0.52 ล้านล้านบาทตามลำดับ โดย ธนาคารพาณิชย์และสถาบันการเงินเฉพาะกิจ มีส่วนร่วมตลาดสูงสุดร้อยละ 70 รองลงมาเป็นสหกรณ์ออมทรัพย์ร้อยละ 15 และบริษัทบัตรเครดิต ลิสซิ่ง ร้อยละ 11
ความสำคัญของการอำนวยสินเชื่อต้องรู้จักตัวตน KYC ผู้กู้ พร้อมเช้าใจพฤติกรรมการใช้จ่ายของผู้กู้ ซึ่งเริ่มเข้ามามีบทบาทในการให้สินเชื่ออุปโภคบริโภค การประเมินความสามารถในการชำระหนี้ เป็นหัวใจที่สำคัญที่สุด ความสำคัญอยู่ที่การตรวจสอบหนี้ของผู้กู้ต้องมีความครบถ้วนไม่ตกหล่น ปัจจุบันมีสถาบันการเงินที่ให้สินเชื่อครัวเรือนข้างต้นไม่อยู่ในสมาชิกเครดิตบูโร เช่น สหกรณ์ออมทรัพย์ ส่งผลให้มีการกู้หนี้ซ้ำซ้อนจนเกินความสามารถในการชำระชองผู้กู้ ถ้าไม่มีมาตรการจากภาครัฐให้แหล่งเงินหนี้ครัวเรือนเป็นสมาชิกเครดิตบูโรทั้งหมด จะเป็นการสร้างความเหลื่อมล้ำ และเป็นสองมาตรฐานในระบบการเงินไทย
เนื่องจากหนี้อุปโภคบริโภคเป็นหนี้ที่ไม่มีหลักประกันจะมีความเสี่ยงสูงกว่าหนี้ที่มีหลักประกัน จึงต้องชดเชยด้วยอัตราดอกเบี้ยที่สูงกว่า เริ่มต้นประมาณร้อยละ 10 ถึง 24 ต่อปีระยะเวลาให้กู้ประมาณ 1-5 ปี ปกติกู้ยาวเวลา 5 ปีไม่มีหลักประกันมีความเสี่ยงสูงกว่ากู้เวลาสั้น 1 ปี จึงถูกชดเชยด้วยอัตราดอกเบี้ยสูงขึ้นร้อยละ 24 ตัวอย่างถ้ากู้เงิน 100000 บาท ระยะเวลา 5 ปี ต้องเสียดอกเบี้ยปีละ 24000 บาทหรือเดือนละ 2000 บาทถ้านำดอกเบี้ยจำนวนนี้มาใช้จ่ายประจำวันอย่างพอเพียงน่าจะใช้ได้ไม่ต่ำกว่า 10 วัน
หากมีวิธีคิดที่ดีก่อนการใช้จ่าย เช่น การใช้จ่ายด้วยการประเมินความคุ้มค่าของเงิน มีทางเลือกในการใช้จ่าย จะเป็นเครื่องมือช่วยลดการใช้สินเชื่ออุปโภคบริโภค ซึ่งดอกเบี้ยสูง เมื่อหลายปีก่อนได้เคยใช้หนี้อุปโภคบริโภคครั้งเดียว ใช้เพราะมี promotion เบิกเงินใช้ในสัปดาห์โดยไม่มีดอกเบี้ย พอครบกำหนดก็คืนเงินทั้งจำนวนไม่เสียดอกเบี้ย
ทุกวันนี้ใน แต่ละสัปดาห์จะเห็นกล่องที่บรรจุสินค้ามาส่งที่บ้านเป็นการสั่งซื้อสินค้า online โดยสมาชิกในครอบครัว การที่มีสมาชิกในครอบครัวอยู่ในช่วงปลาย gen y ซึ่งมักจะมีความรวดเร็ว ตัดสินใจเร็ว ถ้าชอบและใช่ก็ซื้อ จากรายได้ของตัวเอง แต่ยังคงทำอะไรไม่เกินตัว
ตัวอย่างการใช้จ่ายอย่างไม่มีเพดานจำกัดของนายกรัฐมนตรีและมกุฎราชกุมาร ซาอุดิอาระเบีย หนึ่งในผู้มั่งคั่งระดับโลกได้ประกาศวันหยุดงานเพื่อฉลองชัยชนะของนักฟุตบอลทีมชาติต่อทีมอาเจนติน่า และแววว่าจะทรงมอบรถยนต์ยี่ห้อโรลส์รอยช์ รุ่นแฟนธอม ราคาคันละประมาณกว่า 50 ล้านบาท ให้เป็นรางวัลนักเตะทีมชาติด้วย นี่คือตัวอย่างการใช้จ่ายของไร้ขีดจำกัดผู้ทรงอิทธิพลทางการเงินคนหนึ่ง
จากประสบการณ์ที่ได้เป็นนักจิตสังคม ให้กับศาลจังหวัด ผู้ที่ถูกศาลพิพากษาจำคุกในคดีต่าง ๆ ที่ได้รับความเมตตาจากผู้พิพากษาให้รอลงอาญาต้องมารับคำปรึกษาจากนักจิตสังคมเพื่อปรับพฤติกรรมการใช้ชีวิตไม่ให้กระทำผิดอีก ได้เห็นการดำรงชีวิตของประชาชนอีกกลุ่มหนึ่ง เพียงการหารายได้มาเพื่อเลี้ยงปากท้องของคนในครอบครัวก็ไม่ง่าย ทำงานรับจ้างรายวันรายได้กว่า 300 บาทก็ไม่แน่นอนขึ้นอยู่กับงานแต่ละวัน มีกรณีหนึ่งที่น่าสนใจเป็นการวางแผนการเงินให้คนชาติพันธุ์ เพื่อการศึกษาของลูกปีหน้าจะขึ้น ม 4. และย้ายเข้ามาเรียนในเมือง ให้รู้จักการออมเงินจากรายได้เช่นการขายพืชผลในฤดูกาลผลิต การรับจ้างรายวัน การคำนวณรายจ่ายต่อวันของครัวเรือน ทำให้หัวหน้าครอบครัวรายนี้มีความหวังที่จะหาเงินจำนวน 15000 บาทในแต่ละปี เพื่อส่งลูกให้เรียนหนังสือสูงขึ้น ประชาชนต้องตระหนักรู้และช่วยตัวเองก่อน
มีการสำรวจภาคประชาชนเรื่องการมีรายได้เพียงพอกับค่าใช้จ่ายหรือไม่ ร้อยละ 16.5 ตอบว่ามีรายได้เพียงพอปานกลางถึงมาก ร้อยละ 20.8 และ 26.4 มีรายได้น้อย และน้อยมาก ประชาชนที่มีรายได้ไม่เพียงพอกับค่าใช้จ่ายสูงถึงร้อยละ 36.1 กลุ่มนี้น่าจะเป็นประเด็นและได้รับการดูแลจากภาครัฐก่อน
การกู้ยืมหนี้อุปโภคบริโภค ควรเกิดจากไม่มีเงินเพียงพอช่วงเวลาหนึ่งในการดำรงชีวิตหรือซื้อสินค้าที่จำเป็น หรือเกิดเหตุการณ์ที่ต้องใช้เงิน เพื่อรักษาพยาบาล เพื่อการเดินทางท่องเที่ยว เป็นต้น
ในขณะที่อัตราดอกเบี้ยจะสูงมากเมื่อมีการให้กู้ระยะเวลาที่นาน เพื่อลดความเสี่ยงสถาบันการเงินก็ไม่จำเป็นออก product ที่มีระยะเวลานานเช่น 5 ปี ระยะเวลาที่สอดคล้องกับวัตถุประสงค์เพื่อใช้ฉุกเฉิน ชั่วคราวน่าจะประมาณ 1-3 ปี และอัตราดอกเบี้ยก็อาจสามารถลดลงเพื่อลดภาระแก่ประชาชนไม่เกิน ร้อยละ 16
ตลอดระยะเวลาช่วงวิกฤตโควิด ธนาคารแห่งประเทศไทยได้แสดงบทบาทในฐานะผู้กำกับดูแลสถาบันการเงินได้ออกมาตรการที่เข็มข้นหลายอย่าง ปรับแก้สิ่งที่ถูกละเลยในอดีต เช่น การคิดลดดอกเบี้ยปรับ การเปลี่ยนวิธีการตัดหนี้ให้เป็นธรรมต่อผู้กู้ เป็นต้น ปัจจุบันอยู่ระหว่างกำลังดำเนินการ ทบทวนโครงสร้างอัตราดอกเบี้ย คุ้มครองลูกหนี้ คิดอัตราดอกเบี้ยที่สะท้อนความเสี่ยงของลูกหนี้ที่แท้จริง เป็นต้น
ทุกภาคส่วนทั้งภาครัฐ กระทรวงการคลัง สถาบันการเงิน ธนาคารแห่งประเทศไทยเป็นต้น กำลังเร่งแก้ไขปัญหาหนี้ครัวเรือนให้แก่ประชาชนด้วยมหกรรมร่วมใจแก้ไขหนี้ จากวิกฤตโรคอุบัติใหม่ โควิด ข้อเสนอต่อไปนี้สะท้อนมุมมองจากประสบการณ์ที่มีต่อหนี้อุปโภคบริโภค
1 เพื่อลดความเสี่ยงของสถาบันการเงินและลดภาระค่าใช้จ่ายของประชาชน หนี้อุปโภคบริโภคควรมีระยะเวลาให้กู้อยู่ ระหว่าง 1-3 ปี เพดานดอกเบี้ยลดลงเป็นร้อยละ16 เท่ากับบัตรเครดิต
2 เพื่อให้การปล่อยหนี้อุปโภคบริโภคมีข้อมูลหนี้ของผู้กู้ครบถ้วน สถาบันการเงินที่ปล่อยหนี้อุปโภคบริโภคตามรายชื่อจากธนาคารแห่งประเทศไทย เช่น สหกรณ์ออมทรัพย์ จะต้องนำส่งข้อมูลลูกหนี้ทั้งหมดให้บริษัทข้อมูลเครดิตแห่งชาติ จำกัด
3 เพื่อให้หนี้ครัวเรือนไม่ส่งผลต่อเสถียรภาพการเงินและปัญหาการดำรงชีวิตประชาชนประจำวัน ควรกำหนดสัดส่วนหนี้อุปโภคบริโภค ให้อยู่ไม่เกินร้อยละ 20 ของ port หนี้ครัวเรือน
บทสรุป จากข้อเสนอข้างต้นจะเป็นประโยชน์ต่อการลดค่าใช้จ่ายของประชาชนลดภาระดอกเบี้ย สถาบันการเงินมีข้อมูลหนี้ครบถ้วนบริหารความเสี่ยงได้ดีขึ้น สัดส่วนหนี้ครัวเรือนของประเทศอยู่ในมาตรฐานที่ไม่ทำให้เกิดความเป็นกังวล และสุดท้าย ทั้งประชาชนและสถาบันการเงินก็จะก้าวพ้นการติดหล่มหนี้อุปโภคบริโภค
วงศกร พิธุพันธ์
กลุ่มนโยบายสาธารณะเพื่อสังคมและธรรมาภิบาล
ข่าวที่เกี่ยวข้อง
ธปท.รับศก.ไทยเข้าเกณฑ์เสี่ยง‘Japanification’
‘แบงก์ชาติ’ รับเครื่องชี้เศรษฐกิจไทยเข้าเกณฑ์เสี่ยง Japanification แต่โครงสร้างต่างจากญี่ปุ่น ยันภาพรวมยังมีศักยภาพด้านการผลิต-บริการ เร่งแก้หนี้-ลดต้นทุน-เพิ่มการเข้าถึงสินเชื่อ พร้อมเผยเศรษฐกิจไทยเดือน ก.ค. 69 ยังขยายตัวต่อเนื่อง อานิสงส์ ‘ส่งออก’ ช่วยหนุน
SAM ผนึกกำลัง KTC แก้หนี้ครัวเรือนไทย ขยายความช่วยเหลือลูกหนี้ โดยร่วมกับ “คลินิกแก้หนี้ by SAM” รับดอกเบี้ยต่ำ 3-5% ผ่อนยาวสูงสุด 10 ปี
บริษัท บริหารสินทรัพย์สุขุมวิท จำกัด (บสส.) หรือ SAM ลงนามความร่วมมือ (MOU) ในสัญญาจ้างบริหารสินทรัพย์กับ บริษัท บัตรกรุงไทย จำกัด (มหาชน) หรือ “เคทีซี” โดยมีวัตถุประสงค์เพื่อช่วยเหลือลูกหนี้ของ เคทีซีที่เป็นหนี้เสีย (NPL) ประเภทบัตรเครดิต บัตรกดเงินสด สินเชื่อส่วนบุคคลที่ไม่มีหลักประกัน และมีคุณสมบัติตรงตามที่โครงการ
รัฐบาลลุยดับไฟหนี้ครัวเรือน! 2.7 หมื่นรายพ้นวิกฤต ลดภาระกว่า 3.5 พันล้าน
รัฐบาลเร่งช่วยประชาชนแก้ปัญหาหนี้สิน เปิดทางไกล่เกลี่ยหนี้สำเร็จแล้วกว่า 27,470 ราย ลดภาระค่าใช้จ่ายกว่า 3,530 ล้านบาท พร้อมเดินหน้ามหกรรมแก้หนี้ฟ
SENA ดัน LivNex เช่าออมบ้านกระตุ้นกำลังซื้อ
SENA ชี้โจทย์ตลาดบ้านกำลังเปลี่ยนจาก ‘กู้ไม่ผ่าน’ เป็น’ไม่กล้ากู้’ หลังพบภาวะ Self-Rejection ลูกค้าปฏิเสธตัวเองก่อนโอน ถึง 50% ของยอดปฏิเสธการโอนทั้งหมด ดัน LivNex เช่าออมบ้าน กระตุ้นซื้อ
ปลื้มแก้หนี้ครัวเรือน 'รบ.' โชว์ 1 เดือน ไกล่เกลี่ยสำเร็จ 1 พันราย ลดภาระปชช.กว่า 171 ล้านบาท
รัฐบาล เดินหน้าแก้หนี้ครัวเรือนต่อเนื่อง มหกรรมแก้หนี้ฯ 1 เดือนที่ผ่านมา ไกล่เกลี่ยสำเร็จ กว่า1000 ราย ช่วยประชาชนลดภาระกว่า 171 ล้านบาท ปลดผู้ค้ำ กยศ. 947 ราย